Das dritte Quartal 2026 war das Quartal, in dem die Peak Season ihren Höhepunkt erreichte und die Fahrplantreue auf den tiefsten Stand seit 2022 fiel. Dieses Update fasst die Entwicklungen von Juli bis September zusammen und ordnet ein, was davon ins vierte Quartal hineinwirkt.
Das Wichtigste in Kürze
- Nachfrage: plus 5 % im bisherigen Jahresverlauf, getragen von asiatischen Exporten mit plus 9 %
- Hafenstaus: 3,8 Mio. TEU lagen zuletzt weltweit in überlasteten Häfen fest – ausgelöst vor allem durch Taifune an chinesischen Häfen im Juli und August
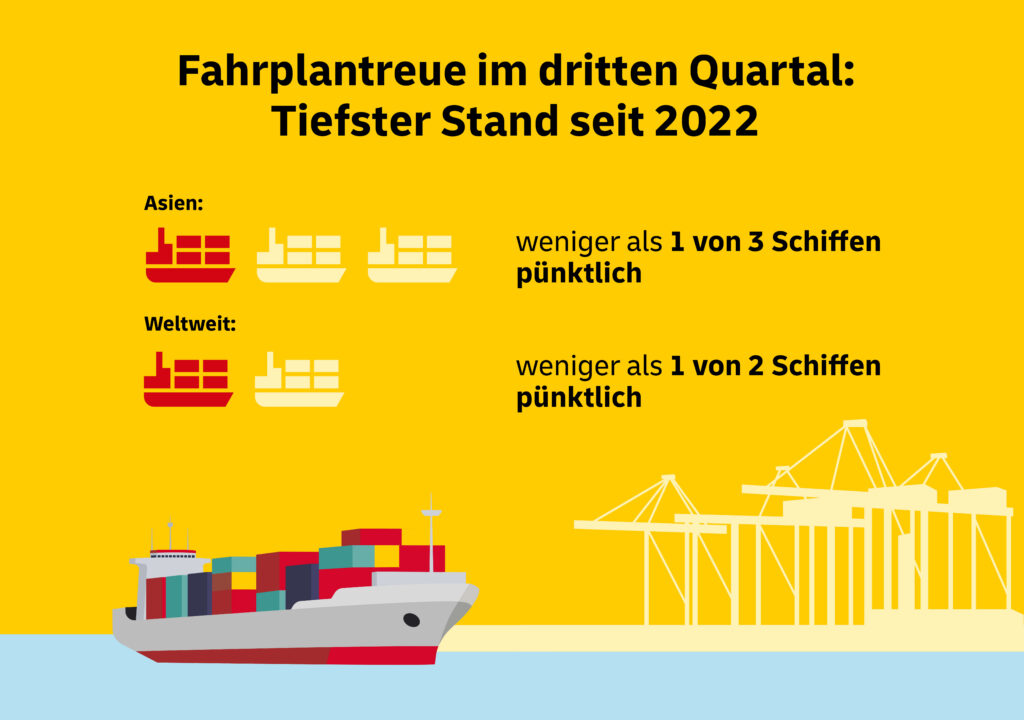
- Fahrplantreue: niedrigster Stand seit 2022; in Asien kam weniger als jedes dritte Schiff pünktlich an
- Raten: der Shanghai Containerized Freight Index lag im September 231 % über dem Vorjahresmonat und 44 % über dem Niveau von Juni
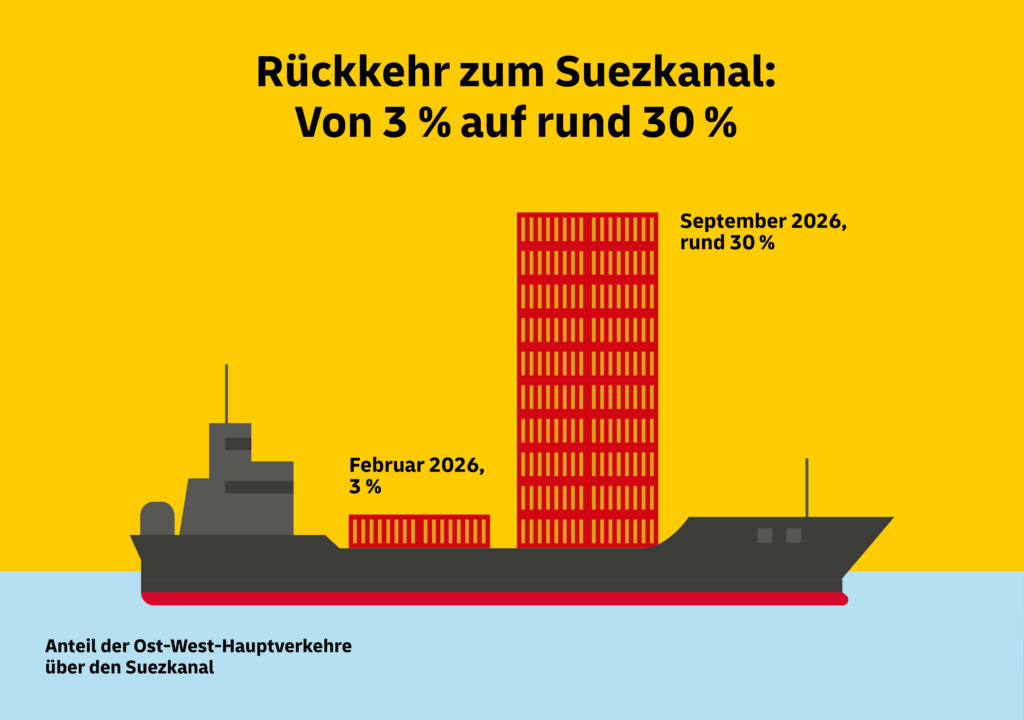
- Suezkanal: die Rückkehr hat sich deutlich beschleunigt – von 3 % der Ost-West-Hauptverkehre im Februar auf rund 30 %
Wie hat sich die Nachfrage im dritten Quartal entwickelt?
Die Nachfrage hat sich im dritten Quartal als bemerkenswert widerstandsfähig erwiesen. Die Peak Season fiel intensiver aus als erwartet und zog sich weiter in den Spätsommer, als es saisonal üblich ist. Inzwischen lässt die Intensität nach – allerdings von einem hohen Niveau aus.
Die weltweite Nachfrage nach Containertransporten ist im bisherigen Jahresverlauf um 5 % gestiegen, im Vorjahresvergleich ebenfalls um 5 %. Treiber bleiben die asiatischen Exporte mit einem Plus von 9 %. Die zugrunde liegenden Marktdaten berücksichtigen Abfahrten bis Ende Juli.
Zwei Muster prägen das Bild:
- Die Hauptverkehre wachsen, die Rückverkehre nicht. Auf Fernost–Europa liegt das Wachstum der Hauptrichtung im bisherigen Jahresverlauf bei 11 %, in der Gegenrichtung bei 0 %. Das erhöht den Bedarf an Leercontainer-Rückführungen und bindet Kapazität, die auf den Hauptrouten fehlt.
- Der Handel verlagert sich, statt zu schrumpfen. Besonders deutlich wachsen die asiatischen Exporte auf den Nebenverkehren. Zölle stoppen die Warenströme nicht, sie lenken sie um.
Warum sind die Hafenstaus auf Rekordniveau gestiegen?
Zuletzt lagen 3,8 Mio. TEU weltweit in überlasteten Häfen fest. In absoluten Zahlen entspricht das dem Covid-Höhepunkt von 2022 – gemessen am Anteil der Weltflotte bleibt die Stausituation darunter. Anders als 2022 ist die Ursache diesmal nicht global verteilt, sondern konzentriert sich auf Asien. Im Folgenden wollen wir die Gründe für die Überlastung der Häfen erörtern.
Was hat die Staus ausgelöst?
Der Auslöser war das Wetter, verstärkt durch die Nachfrage in der Hochsaison. Mehrere Taifune haben im Juli und August zentrale chinesische Häfen für jeweils mehrere Tage geschlossen. In Shanghai kamen im August nur noch 12 % der Schiffe fahrplanmäßig an. Die entstandenen Rückstaus pflanzen sich seitdem über die globalen Netzwerke fort.
Regional stellt sich die Lage sehr unterschiedlich dar:
| Region | Situation |
| China | Mehrtägige Hafenschließungen durch Taifune, massive Rückstaus mit globaler Kaskadenwirkung |
| Indischer Subkontinent | Umschlaghäfen wie Nhava Sheva verarbeiten zusätzliche Mengen, die zuvor über den Nahen Osten liefen; verspätete Ankünfte aus Asien führen zu Mangel an Leercontainern |
| Nordeuropa | Hohe Yard-Auslastung bei knapper Kapazität, verschärft durch eingeschränkte Binnenschifffahrt wegen niedriger Rheinpegel; in Hamburg droht zusätzlich ein Streik |
| Naher Osten | Geopolitisch bedingte Störungen verändern weiterhin die Schiffsroutings |
Warum ist die Landseite der eigentliche Engpass?
Die Staus enden nicht an der Kaikante. Überlastete Terminals und Hinterlandverbindungen können die Verfügbarkeit der Ware auch dann verzögern, wenn das Schiff pünktlich angekommen ist. Ein anderes regionales Gateway zu wählen, das zu den eigenen Landverkehrsoptionen passt, ist derzeit eine der wirksamsten Ausweichoptionen.
Das Problem ist strukturell und löst sich nicht mit mehr Schiffen. Zusätzliche Schiffskapazität schafft keine zusätzliche Kapazität auf Terminals, Yards und in der Hinterlandanbindung über Lkw, Bahn und Binnenschiff. Die Landseite bleibt damit der bestimmende Engpass für das Nachfragewachstum 2027 und darüber hinaus.
Wie stark hat die Fahrplantreue gelitten?
Die Fahrplantreue ist im dritten Quartal auf den niedrigsten Stand seit 2022 gefallen. In Asien kam weniger als jedes dritte Schiff pünktlich an, weltweit weniger als jedes zweite. Betroffen ist nicht nur der Anteil pünktlicher Ankünfte, sondern auch die absolute Dauer der Verspätungen.
Die Störungen in Asien wirken sich auf nahezu alle globalen Verkehre aus – auch auf die Rückverkehre, deren Schiffe in Asien verspätet starten. Der Abbau der Rückstaus dürfte vier bis sechs Monate dauern und damit bis in das erste Quartal 2027 reichen. Er überschneidet sich dann bereits mit dem nächsten saisonalen Mengenanstieg.
Für die Planung heißt das: Veröffentlichte Pünktlichkeitsquoten taugen derzeit nur begrenzt als Grundlage. Die tatsächliche Zuverlässigkeit einer einzelnen Sendung liegt häufig darunter, weil ausgefallene Abfahrten, ausgelassene Hafenanläufe, Wartezeiten bei Zubringerdiensten, Fahrplanänderungen und zurückgestellte Ladung zusätzlich hinzukommen.
Wie weit ist die Rückkehr zum Suezkanal fortgeschritten?
Die Rückkehr in den Suezkanal hat sich im dritten Quartal deutlich beschleunigt. Inzwischen sind rund 30 % aller Ost-West-Hauptverkehre wieder über die Route geplant, verglichen mit 3 % im Februar 2026. Auf den Asien-Europa-Diensten liegt der Anteil bei 37 % in der Hauptrichtung und 50 % in der Gegenrichtung.
Zwei Entwicklungen haben das ausgelöst: Die Sicherheitslage im Nahen Osten hat nicht zu erneuten Angriffen geführt, und der gestiegene Ölpreis macht die Umfahrung Afrikas gegenüber der Kanalpassage wieder deutlich teurer.
Wie unterscheiden sich die Fahrtgebiete?
Der Umfang der Rückkehr hängt stark vom Zielgebiet ab. Auf den Mittelmeerdiensten ist sie am weitesten fortgeschritten, nach Nordeuropa fährt weiterhin die Mehrheit der Schiffe um das Kap der Guten Hoffnung.
| Fahrtgebiet | Hauptrichtung über Suez | Gegenrichtung über Suez |
| Asien–Nordeuropa | 25 % | 41 % |
| Asien–Mittelmeerraum | 56 % | 64 % |
Mittelfristig spricht einiges für die Route: kürzere Transitzeiten zwischen Asien, Europa und dem Mittelmeerraum, geringerer Kraftstoffverbrauch und damit ein niedrigerer CO₂-Ausstoß je Transport sowie eine Alternative zum Panamakanal für ausgewählte Asien-Nordamerika-Verkehre.
Worauf sollten Verlader:innen jetzt achten?
Kurzfristig überwiegt die Unsicherheit. Die Routenwahl bleibt eine operative Entscheidung der Reedereien, und es hat Fälle gegeben, in denen Schiffe während der Fahrt ohne vorherige Ankündigung umgeleitet wurden. Jede Änderung wirkt sich auf die Transitzeit aus. Preislich bringt die Route derzeit keinen Vorteil: Suez- und Kap-Routings werden in der Regel zu vergleichbaren Frachtraten angeboten.
Weil sich die Ankunftsmuster der Schiffe zeitweise überlagern, sind zusätzliche Staus und Equipment-Ungleichgewichte an Umschlag- und Gateway-Häfen bereits erkennbar. Eine vollständige Normalisierung ist realistisch erst im Zeitraum von sechs bis zwölf Monaten zu erwarten – und nur, wenn es keine neuen sicherheitsrelevanten Vorfälle gibt.
Vor einer Verschiffung über das Rote Meer lohnt sich ein Blick in die Transportversicherung.
Fünf Fragen sollten dabei geklärt sein:
- Ist die Ladung über den gesamten Transportweg und zum vollen Wert versichert?
- Deckt die Police Transporte durch das Rote Meer und kriegsbedingte Risiken ausdrücklich ab?
- Besteht Deckung für Große Haverei und Bergungskosten, auch wenn die eigene Ladung unbeschädigt bleibt?
- Bleibt der Versicherungsschutz bestehen, wenn die Reederei das Schiff umleitet?
- Liegt die Deckungsbestätigung schriftlich vor, bevor das Schiff ausläuft?
Wie haben sich Raten und Kapazität entwickelt?
Raten und Kapazität liefen im dritten Quartal auseinander: Die Raten haben sich gegenüber dem Vorjahr mehr als verdreifacht, während die nutzbare Kapazität durch Staus und Umleitungen gebunden blieb. Beide Größen bestimmen, wie viel Spielraum das vierte Quartal bietet.
Wie haben sich die Seefrachtraten entwickelt?
Der Shanghai Containerized Freight Index lag im September 2026 um 231 % über dem Vorjahresmonat und 44 % über dem Niveau von Juni, als die Peak Season einsetzte. Die Raten sind damit gestiegen, obwohl die Intensität der Hochsaison bereits nachlässt – die Staus in Asien halten den Druck auf die Kapazität aufrecht.
Die Entwicklung verläuft je nach Fahrtgebiet unterschiedlich:
| Fahrtgebiet | Lage im dritten Quartal | Erwartung für Q4 |
| Transpazifik ostwärts (TPEB) | Sommerpeak läuft aus, Raten stabilisieren sich auf hohem Niveau | Nachgeben erwartet, Staus begrenzen den saisonalen Rückgang |
| Fernost–Europa (FEWB) | Raten trotz zwischenzeitlichem Rückgang weiter erhöht | Trendumkehr nach oben erwartet, trotz schrittweiser Suez-Rückkehr |
| Asien–Lateinamerika | Volatil, Auslastung über 98 % | Saisonaler Rückgang wird durch hohe Nachfrage ausgeglichen |
Die FEWB-Erwartung ist dabei der kontraintuitive Punkt: Trotz zusätzlicher Kapazität durch die Suez-Rückkehr wird dort ein Ratenanstieg erwartet, weil die Nachfrage stark bleibt und die Häfen an beiden Enden der Route überlastet sind.
Warum bleibt die verfügbare Kapazität knapp?
Nominal wächst die Weltflotte 2026 um rund 4 % – weniger als der Durchschnitt von etwa 6 % in den vergangenen zehn Jahren und deutlich weniger als die 7 % im Jahr 2025. Entscheidend ist aber nicht die nominale, sondern die effektiv nutzbare Kapazität. Sie liegt derzeit knapp 20 % unter dem nominalen Wert.
Drei Faktoren reduzieren sie gleichzeitig:
- Hafenstaus: mit Abstand der größte Einzelposten, zuletzt 3,8 Mio. TEU
- Umleitungen: Ein erheblicher Teil der Asien-Europa-Dienste fährt weiterhin um das Kap der Guten Hoffnung. Jede Rundreise dauert dadurch länger und bindet Schiffsraum.
- Aufliegende Tonnage: Schiffe, die nicht im Einsatz sind, stehen der Nachfrage ebenfalls nicht zur Verfügung.
Nennenswerte Flottenzugänge kommen erst ab 2027 in den Markt. Eine spürbare Entlastung ist daraus trotzdem nicht automatisch abzuleiten, weil die landseitigen Beschränkungen bestehen bleiben.
Was ist mit Treibstoffkosten und Zuschlägen passiert?
Die Bunkerpreise waren im dritten Quartal der Kostenblock mit der größten Dynamik. Die Volatilität in diesem Jahr ist ohne Beispiel im vergangenen Jahrzehnt, und sie schlägt direkt auf die Zuschlagsstrukturen durch.
Wie haben sich die Bunkerpreise entwickelt?
Der Preis für Very Low Sulphur Fuel Oil liegt aktuell 58 % über dem Niveau von Ende Februar 2026. Zuletzt haben sich die Ölpreise auf diesem erhöhten Niveau relativ stabil gehalten, die geopolitische Unsicherheit bleibt aber bestehen: Die Straße von Hormus ist für den regulären Handelsverkehr weiterhin faktisch geschlossen, es gibt neue Drohungen der Huthi gegen saudische Ölexporte, und die Gespräche zwischen den USA und Iran kommen kaum voran. Die Ölpreise dürften deshalb über 2026 hinweg erhöht bleiben.
Auch Vor- und Nachlauf verteuern sich: Die Dieselpreise sind seit Dezember 2025 je nach Region um bis zu 70 % gestiegen. Länder mit niedriger Energiebesteuerung wie die USA sind dabei stärker betroffen als Hochsteuerländer wie Deutschland. Weil Kraftstoff im Landverkehr typischerweise 30 bis 50 % der Betriebskosten ausmacht – deutlich mehr als in der Seefracht –, wirkt sich das dort überproportional aus.
Welche Zuschlagsmodelle stehen zur Wahl?
Seefracht-Neugeschäft wird regulär mit Bunker Adjustment Factor quotiert. Für Bestandsgeschäft bieten Reedereien angesichts der Volatilität weiterhin Emergency Bunker Surcharges an, statt vollständig auf einen festen Quartals-BAF umzustellen. Im Wesentlichen gibt es drei Wege:
- Rückkehr zum regulären Quartals-BAF, in Höhe des bisherigen BAF zuzüglich der Emergency Bunker Surcharges oder darüber.
- Eingefrorener bisheriger BAF plus fortlaufende Emergency Bunker Surcharges.
- Monatliche Bunkeranpassung, bei der Emergency Bunker Surcharges entfallen. Viele Verlader:innen sind bereits auf dieses Modell umgestiegen.
Zuschläge im Hinterlandverkehr bleiben angesichts der erhöhten Ölpreise bestehen.
Sie möchten die vollständigen Zahlen zu Ihrem Fahrtgebiet?
Das monatliche Ocean Freight Market Update von DHL enthält die detaillierten Auswertungen zu Nachfrage, Kapazität, Raten und Fahrplantreue.
Was ist im vierten Quartal 2026 zu erwarten?
Die Intensität der Peak Season lässt nach, und mit den saisonal rückläufigen Mengen wird ein Nachgeben der Raten erwartet. Eine Rückkehr auf das Niveau des Vorjahres ist daraus aber nicht abzuleiten: Die Raten haben sich seit Oktober 2025 mehr als verdreifacht, und für die kommenden Monate wird ein Niveau deutlich über der Vorjahreslinie erwartet – voraussichtlich bis in das erste und zweite Quartal 2027 hinein. Für die anstehende Ausschreibungssaison ist das die zentrale Rahmenbedingung.
Drei Faktoren sprechen gegen eine breite Entspannung:
- Die Staus lösen sich langsam auf: Der Abbau der Rückstaus dauert vier bis sechs Monate und überlappt sich dann bereits mit dem nächsten Mengenanstieg.
- Neue Kapazität wirkt erst ab 2027: Und auch dann bleibt die Landseite der begrenzende Faktor.
- Die Ölpreise bleiben erhöht: Solange die Lage rund um die Straße von Hormus unverändert ist, bleiben Bunker- und Hinterlandzuschläge volatil.
Der Suezkanal bleibt die Variable mit dem größten Potenzial in beide Richtungen. Skalieren die Reedereien ihre Rückkehr weiter, verkürzen sich Transitzeiten und effektive Kapazität kommt zurück in den Markt. Kurzfristig können die Umstellung der Fahrpläne und überlagernde Ankünfte die Zuverlässigkeit auf den Asien-Europa-Verkehren aber zusätzlich belasten.
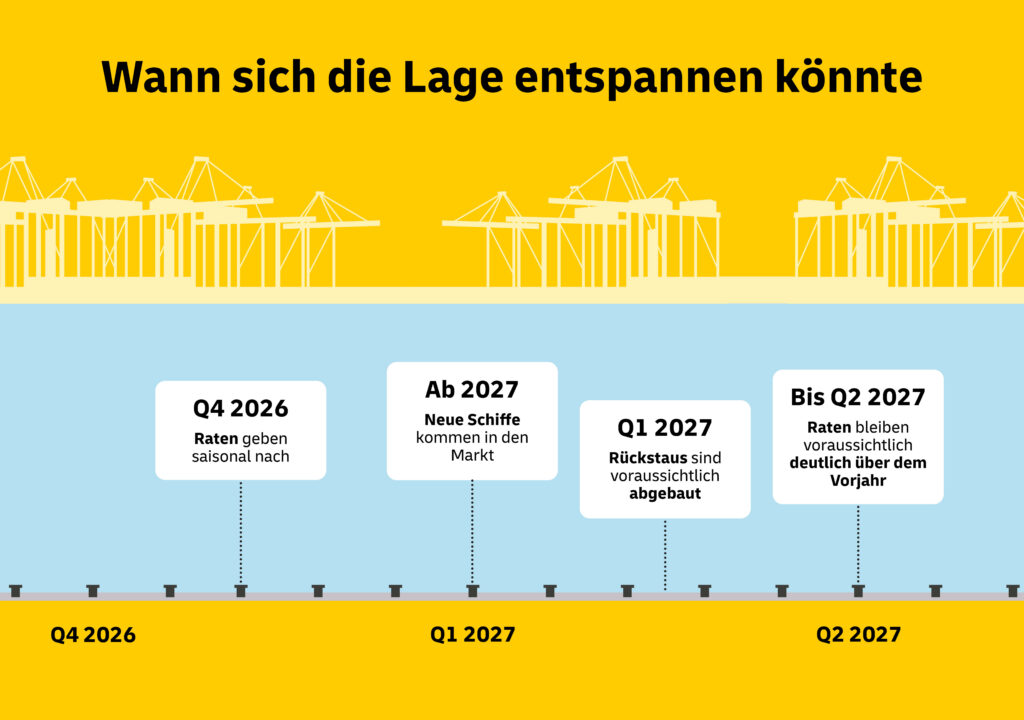
Wie sollten Sie das vierte Quartal planen?
Aus der Entwicklung des dritten Quartals lassen sich sieben konkrete Konsequenzen ableiten:
- Nicht auf weiter fallende Raten nach Europa warten: Auf Fernost–Europa wird für das vierte Quartal eine Trendumkehr nach oben erwartet.
- Ausweichoptionen prüfen: Ein anderes regionales Gateway, das zu den eigenen Landverkehrsoptionen passt, kann lokale Terminal- und Hinterlandstaus umgehen. Auch eine Buchung bei einer anderen Reederei kann sinnvoll sein, selbst wenn sie Mehrkosten bedeutet.
- Puffer und Notfallpläne ausweiten: Schiffe kommen derzeit unvorhersehbar an – viele zu spät, einige zu früh. Der Abbau der Rückstaus reicht bis in das erste Quartal 2027 hinein und trifft dort auf den nächsten Mengenanstieg.
- Alternativen vertraglich verankern: Ratenkarten und Transportvereinbarungen sollten Ausweichoptionen von vornherein vorsehen, statt sie im Störungsfall erst zu verhandeln.
- Suez-Routings als Option, nicht als Planungsgrundlage behandeln: Die Routenwahl kann sich kurzfristig und ohne Ankündigung ändern, auch während der Fahrt.
- Versicherungsschutz vor Verschiffungen durch das Rote Meer prüfen: Besonders die Deckung bei Umleitung und für Große Haverei.
- Zuschlagsmodell aktiv wählen: Die Entscheidung zwischen regulärem Quartals-BAF, eingefrorenem BAF mit Emergency Bunker Surcharges und monatlicher Anpassung hat spürbare Kostenwirkung.
Fazit: Was nehmen wir aus dem dritten Quartal mit?
Das dritte Quartal hat gezeigt, wie empfindlich das globale Seefrachtnetz auf regionale Störungen reagiert. Einige Taifunwochen in China haben gereicht, um die Hafenstaus auf das Niveau von 2022 zu treiben und die Fahrplantreue weltweit auf den tiefsten Stand seit vier Jahren zu drücken.
Entscheidender als die Peak Season selbst ist deshalb die Verschiebung des Engpasses. Er liegt nicht mehr primär bei der verfügbaren Schiffskapazität, sondern bei Häfen, Terminals und Hinterlandanbindungen. Mehr Schiffe lösen dieses Problem nicht, und die Entlastung ab 2027 wird deshalb geringer ausfallen, als es die Zugangszahlen vermuten lassen.
Für das vierte Quartal heißt das: längere Vorlaufzeiten, mehr Puffer und eine bewusste Entscheidung beim Zuschlagsmodell. Sprechen Sie uns an, wenn Sie Ihre Verkehre vor dem Jahreswechsel überprüfen möchten.
FAQs zum Ocean Freight Market Update
Wie haben sich die Seefrachtraten im dritten Quartal 2026 entwickelt?
Der Shanghai Containerized Freight Index lag im September 2026 um 231 % über dem Vorjahresmonat und 44 % über dem Niveau von Juni. Für das vierte Quartal wird ein Nachgeben erwartet, weil die saisonalen Mengen zurückgehen. Das Vorjahresniveau dürften die Raten jedoch bis weit in das Jahr 2027 hinein deutlich übertreffen.
Warum war die Fahrplantreue im dritten Quartal so schlecht?
Die Fahrplantreue fiel auf den niedrigsten Stand seit 2022. In Asien kam weniger als jedes dritte Schiff pünktlich an, weltweit weniger als jedes zweite. Ursache waren mehrere Taifune, die im Juli und August zentrale chinesische Häfen für jeweils mehrere Tage geschlossen haben. Der Abbau der entstandenen Rückstaus dürfte vier bis sechs Monate dauern.
Wie viele Schiffe fahren wieder durch den Suezkanal?
Rund 30 % aller Ost-West-Hauptverkehre sind wieder über den Suezkanal geplant, gegenüber 3 % im Februar 2026. Auf den Asien-Europa-Diensten liegt der Anteil bei 37 % in der Hauptrichtung und 50 % in der Gegenrichtung. Die Routenwahl bleibt jedoch eine operative Entscheidung der Reedereien und kann sich kurzfristig ändern.
Warum hilft das Flottenwachstum nicht gegen die Kapazitätsknappheit?
Die Weltflotte wächst 2026 um rund 4 %, die effektiv nutzbare Kapazität liegt aber knapp 20 % unter dem nominalen Wert – durch Hafenstaus, Umleitungen um Afrika und aufliegende Tonnage. Größere Flottenzugänge kommen erst ab 2027. Auch dann bleibt die landseitige Infrastruktur der begrenzende Faktor.
Wie stark sind die Treibstoffkosten gestiegen?
Der Preis für Very Low Sulphur Fuel Oil liegt 58 % über dem Niveau von Ende Februar 2026. Im Hinterlandverkehr sind die Dieselpreise seit Dezember 2025 je nach Region um bis zu 70 % gestiegen. Weil Kraftstoff dort 30 bis 50 % der Betriebskosten ausmacht, wirken sich die Erhöhungen im Vor- und Nachlauf überproportional aus.