Die weltweite Luftfrachtnachfrage ist im dritten Quartal 2026 stabil gewachsen – aber die Verkehre, die dieses Wachstum tragen, haben sich grundlegend verschoben. Dieses Update fasst die Entwicklungen von Juli bis September zusammen und ordnet ein, was davon ins vierte Quartal hineinwirkt.
Das Wichtigste in Kürze
- Nachfrage: Plus 5 % im Vorjahresvergleich und im bisherigen Jahresverlauf – mit deutlicher Verlagerung zwischen den Verkehren.
- Verkehrsverschiebung: Asien–Europa ist im August um 8 % eingebrochen, während Asien–Nordamerika den fünften Monat in Folge zweistellig gewachsen ist.
- Kapazität: Von unverändert im August auf plus 3 % im September, getragen vor allem von Frachtern.
- Raten: 3,04 USD je Kilogramm in Kalenderwoche 38, 24 % über dem Vorjahr.
- Kerosin: 183 USD je Barrel Ende September – mehr als doppelt so viel wie ein Jahr zuvor.
Wie hat sich die Nachfrage im dritten Quartal entwickelt?
Die Gesamtzahl verdeckt die eigentliche Entwicklung. Das Mengenwachstum lag im Juli wie im August bei jeweils 5 % gegenüber dem Vorjahr und damit exakt auf dem Niveau des bisherigen Jahresverlaufs. Darunter hat sich die Landkarte des Luftfrachtmarkts allerdings spürbar verändert.
Die zugrunde liegenden Nachfragedaten reichen bis Ende August.
Welche Verkehre tragen das Wachstum?
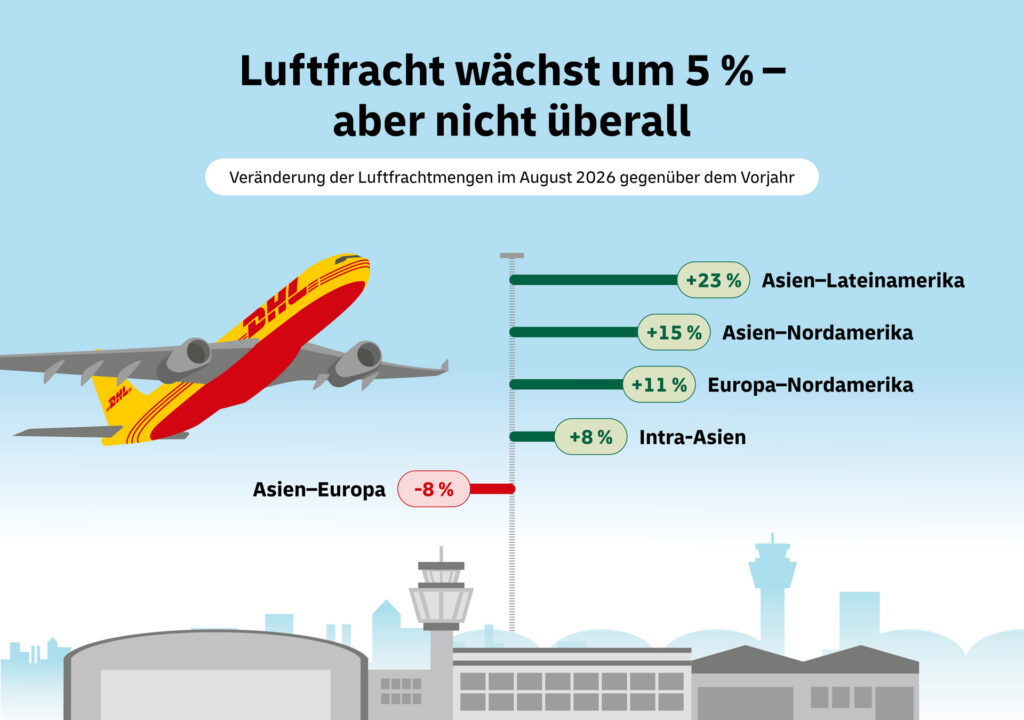
Das Wachstum konzentriert sich zunehmend auf den Transpazifik und auf Verkehre abseits der klassischen Hauptrouten. Getrieben wird es von KI-Infrastruktur, Halbleitern und technologienaher Fertigung.
| Verkehr | Veränderung im August gegenüber Vorjahr |
| Asien–Lateinamerika | +23 % |
| Asien–Nordamerika | +15 % |
| Europa–Nordamerika | +11 % |
| Intra-Asien | +8 % |
| Asien–Europa | −8 % |
| Naher Osten und Afrika | −4 % |
Besonders auffällig ist die Breite der asiatischen Exportdynamik Richtung USA: Korea legte um 54 % zu, Indien um 27 %, Singapur um 22 %, Japan um 20 % und China um 16 %. Innerhalb Asiens wuchsen einzelne Verbindungen noch stärker, etwa Singapur–China um 77 % und Japan–Taiwan um 40 %. Dass Europa–Nordamerika zweistellig zulegt, verschafft dem Markt erstmals seit längerem eine Wachstumsquelle außerhalb der Asien-Verkehre.
Warum bricht Asien–Europa ein?
Hinter dem Rückgang steht kein Nachfrageeinbruch der Industrie, sondern eine regulatorische Zäsur. Die neuen EU-Einfuhrregeln haben die E-Commerce-Ströme aus Asien strukturell geschwächt, nachdem die Zollfreigrenze entfallen ist.
Die Verschiebung ist in den Zielmärkten unterschiedlich stark ausgeprägt. Die kombinierten Mengen aus China und Hongkong fielen im August nach Spanien um 43 %, nach Belgien um 35 % und nach Frankreich um 26 % gegenüber dem Vorjahr.
Für Verlader:innen hat das eine positive Nebenwirkung: Auf diesen Strecken ist wieder Hauptdeck-Kapazität verfügbar, die zuvor vom E-Commerce belegt war.
Wie hat sich die Kapazität entwickelt?
Die Kapazität war die Größe mit der deutlichsten Bewegung im Quartal. Im August lag sie noch unverändert auf Vorjahresniveau, im September wuchs sie um 3 %. Getragen wurde der Anstieg von den Frachtern mit plus 4 %, während die Beiladekapazität in Passagiermaschinen um 2 % zulegte.
Wohin verlagert sich die Kapazität?
Die Verlagerung aus dem Europa-Verkehr in den Transpazifik, die das Quartal prägte, hat sich im September fortgesetzt. Auf Asien–Nordamerika wuchs die Kapazität um 11 %, bei den Frachtern sogar um 13 %.
Auf Asien–Europa zeigt sich ein gemischtes Bild:
- Frachterkapazität: weiterhin 3 % unter Vorjahr, im Monatsvergleich aber bereits 5 % erholt
- Beiladekapazität: 16 % über Vorjahr – der Markt tauscht hier Hauptdeck gegen Bauchraum
Der Nahe Osten und Afrika ist die einzige Region mit rückläufiger Kapazität, mit einem Minus von 3 % im September. Der Rückstand konzentriert sich auf den Europa-Korridor. In der Golfregion setzt sich die Erholung dagegen fort: Seit Kalenderwoche 9 ist die Kapazität dort um 18 % gestiegen, die Raten liegen aber weiterhin 44 % über dem damaligen Niveau.
Wie haben sich die Luftfrachtraten entwickelt?
Die Raten haben sich im Quartalsverlauf nach oben bewegt und sich zuletzt auf hohem Niveau stabilisiert. In Kalenderwoche 38 lagen sie bei 3,04 USD je Kilogramm und damit 24 % über dem Vorjahr. Ende August, in Kalenderwoche 34, waren es noch 2,98 USD. Die Spotraten erreichten 3,45 USD je Kilogramm, ein Plus von 33 % gegenüber dem Vorjahr.
Bemerkenswert ist, dass die Raten trotz der stark gestiegenen Kerosinpreise zuletzt seitwärts liefen. Das deutet darauf hin, dass die zusätzliche Kapazität im September den Kostendruck vorerst aufgefangen hat.
Im Vorjahresvergleich fallen die Zuwächse regional sehr unterschiedlich aus:
| Region | Spotraten in KW 38 gegenüber Vorjahr |
| Naher Osten und Südasien | +52 % |
| Nordamerika | +34 % |
| Afrika | +31 % |
| Asien-Pazifik | +30 % |
| Europa | +29 % |
Auf den Verkehren ab Asien-Pazifik blieben die Raten fest: nach Europa bei 4,72 USD je Kilogramm, in die USA bei 6,75 USD je Kilogramm und damit 40 % über dem Vorjahr.
Warum steigen die Treibstoffkosten so stark?
Die Treibstoffkosten waren im dritten Quartal der Kostenblock mit der größten Dynamik. Kerosin kostete Ende September 183 USD je Barrel und damit 109 % mehr als ein Jahr zuvor. Die Rohölnotierung lag bei 117 USD je Barrel, nach einem Zwischenhoch von 124 USD Mitte September und rund 24 % über dem Stand von Mitte August.
Ursache sind erneute geopolitische Störungen im Nahen Osten. Die Angebotsseite bleibt angespannt: Die europäischen ARA-Lagerbestände für Kerosin sind auf den tiefsten Stand seit sieben Jahren gefallen, was die Abhängigkeit von asiatischen Importen erhöht.
Auch der Vor- und Nachlauf verteuert sich erheblich. Die US-Dieselpreise überschritten Anfang September 200 USD je Barrel und lagen damit 94 % über dem Niveau vor der Krise. Störungen bei Produktexporten aus der Golfregion und aus Russland haben die weltweite Dieselverfügbarkeit zusätzlich verknappt.
Welche regulatorischen Entwicklungen sind relevant?
Vier Entwicklungen aus dem dritten Quartal wirken direkt auf die Planung:
- EU-E-Commerce: Ab dem 1. November kommt auf Einfuhren eine Bearbeitungsgebühr von 2 Euro hinzu, zusätzlich zum im Juli eingeführten Zollbetrag von 3 Euro. Außerdem werden Produktkennungen verpflichtend. Der Druck auf grenzüberschreitende E-Commerce-Ströme steigt damit weiter.
- Gefahrgut: Die IATA hat am 24. September ein abgestimmtes Vorgehen der gesamten Lieferkette gegen nicht oder falsch deklariertes Gefahrgut gefordert. Rund 80 % der gemeldeten Gefahrgutvorfälle im ersten Halbjahr 2025 betrafen nicht deklarierte oder verdeckte Sendungen.
- Nachhaltige Flugkraftstoffe: Die EASA hat am 17. September den ReFuelEU-Jahresbericht veröffentlicht. Der SAF-Anteil am gesamten Flugkraftstoff in der EU lag 2025 bei 2,8 % und damit über der verbindlichen Quote von 2 %. Die Mengen stiegen auf rund 1,1 Millionen Tonnen.
- Kanada: Seit dem 8. September gelten neue Zölle auf US-Einfuhren im Umfang von rund 28 Milliarden US-Dollar.
Wie unterscheidet sich die Lage nach Regionen?
Kein Markt entwickelt sich derzeit im Gleichschritt mit dem globalen Durchschnitt. Die folgende Übersicht fasst zusammen, was in den einzelnen Regionen den Ausschlag gibt.
| Region | Lage im dritten Quartal |
| Europa | Markt insgesamt stabil; die EU-Zollmaßnahmen dämpfen weiterhin die E-Commerce-Mengen aus China, wodurch Kapazität frei wird. Airlines haben mit Frachterreduzierungen reagiert und die Raten stabilisiert. Vor dem Jahresendgeschäft kann es wieder enger werden. |
| Asien | Ausgangsnachfrage im August plus 6 %, Kapazität nur plus 2 % – der Markt bleibt eng. Wachstumstreiber sind Nordamerika mit plus 15 % und Lateinamerika mit plus 23 %. Ausgangsraten liegen 24 % über Vorjahr. |
| Naher Osten und Afrika | Netzwerke haben sich nach den früheren Luftraumstörungen weitgehend stabilisiert, Ausweichrouten bleiben aber in Betrieb. Auf mehreren Golf-Verbindungen ist die Kapazität weiterhin knapper als vor der Krise. |
| Nordamerika | Transpazifik insgesamt stabil, getragen von Hightech und Rechenzentrumsgütern aus Taiwan, Vietnam, Indonesien, Indien und Singapur. Transatlantik stabil bis leicht positiv durch Pharma, Luftfahrt, Automotive und hochwertige Technik. |
| Lateinamerika | Kapazität nach Asien stabil, innerhalb der Region sowie nach Nordamerika und Europa dagegen knapp. Die Beerensaison beginnt und eröffnet Mengenpotenzial nach Europa, Asien sowie in den Nahen Osten und nach Afrika. |
Ein Detail mit Signalwirkung: Die Gesamtmengen nach Lateinamerika gingen im bisherigen Jahresverlauf bis Juli um 3 % zurück – angeführt von Chile mit minus 10 %, Brasilien mit minus 9 % und Kolumbien mit minus 8 %. Die temperaturgeführte Fracht wuchs im selben Zeitraum um 30 %.
Was ist im vierten Quartal 2026 zu erwarten?
Auf der Nachfrageseite sprechen mehrere Faktoren für ein starkes Schlussquartal. Die Hightech-Nachfrage dürfte zu Beginn des vierten Quartals ihren Höhepunkt erreichen, getragen von neuen Endgeräten, Unterhaltungselektronik und dem Weihnachtsgeschäft. Dazu kommt die saisonale Frischwarennachfrage, insbesondere aus Lateinamerika Richtung Nordamerika.
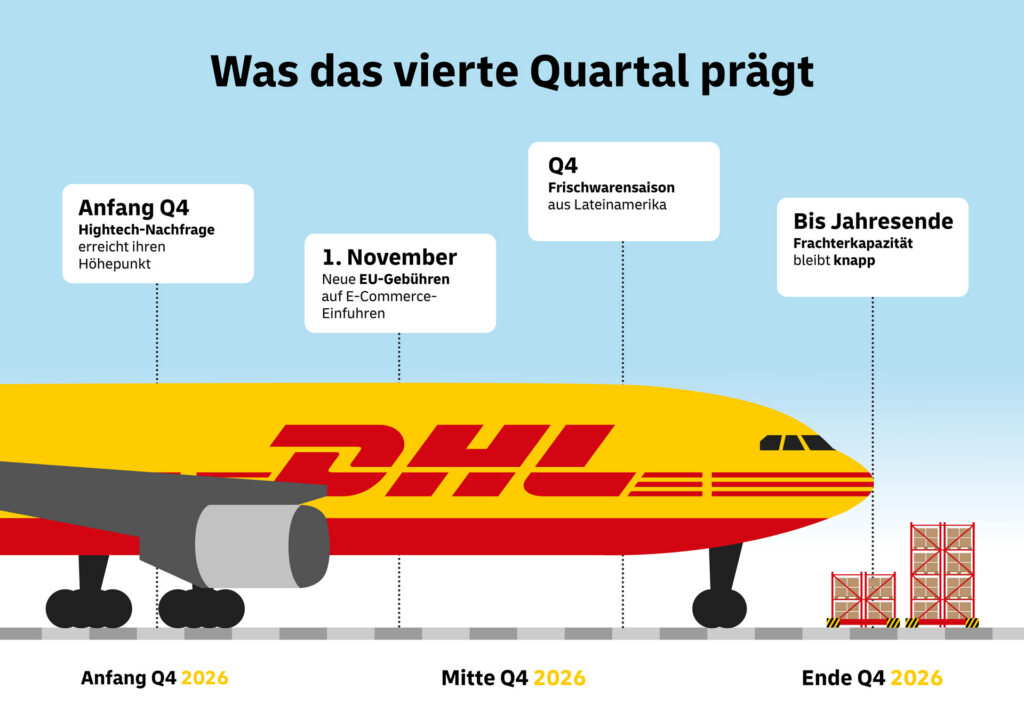
Auf der Kapazitätsseite ist die Lage angespannter, als das Septemberwachstum vermuten lässt:
- Die Frachterverfügbarkeit wird zum Engpass: Der Markt muss den Wegfall von sieben vertraglich gebundenen 767-Frachtern aus dem September verkraften, und anhaltende Lieferverzögerungen bei Boeing begrenzen den Nachschub an Hauptdeck-Kapazität.
- Die Zuwächse konzentrieren sich auf Asien–Nordamerika: Dort halten KI-, Halbleiter- und Elektroniksendungen die Auslastung hoch, und die Airlines haben ihre geplante Spitzenkapazität bereits auf den Transpazifik gelegt.
Die wesentlichen Risiken liegen weiter im geopolitischen Bereich. Zunehmende Spannungen rund um die Straße von Hormus und das Rote Meer halten Treibstoffzuschläge, Versicherungsprämien und Umleitungskosten hoch. Anhaltende Unsicherheit über Zölle, Technologiebeschränkungen und das Verhältnis zwischen den USA und China kann im vierten Quartal auf Halbleiter-, Elektronik- und Automobilströme durchschlagen.
Wie sollten Sie das vierte Quartal planen?
Aus der Entwicklung des dritten Quartals lassen sich sechs konkrete Konsequenzen ableiten:
- Transpazifische Sendungen früh buchen: Die Kapazität wächst zwar, wird aber von KI- und Halbleiterverkehren weitgehend aufgezehrt, und die Spitzenkapazität der Airlines ist dort bereits eingeplant.
- Die EU-E-Commerce-Regeln zum 1. November einplanen: Bearbeitungsgebühr, Zollbetrag und verpflichtende Produktkennungen verändern Kalkulation und Datenanforderungen grenzüberschreitender Sendungen.
- Asien–Europa neu bewerten: Die Beiladekapazität liegt 16 % über Vorjahr, die Frachterkapazität erholt sich. Vor dem Jahresendgeschäft kann sich das aber wieder umkehren.
- Treibstoffzuschläge im Budget abbilden: Kerosin liegt mehr als doppelt so hoch wie im Vorjahr, und im Vor- und Nachlauf schlagen die Dieselpreise zusätzlich durch.
- Gefahrgutdeklaration intern prüfen: Der Anteil nicht oder falsch deklarierter Sendungen an den gemeldeten Vorfällen ist hoch, und die Kontrolldichte dürfte zunehmen.
- Argentinien-Verkehre umplanen: Der Flughafen Ezeiza in Buenos Aires ist vom 26. Oktober bis zum 11. November wegen Instandhaltungsarbeiten geschlossen.
Das monatliche DHL Air Freight Market Update
Sie möchten die vollständigen Zahlen zu Ihrem Verkehr? Das monatliche Air Freight Market Update von DHL enthält die detaillierten Auswertungen zu Nachfrage, Kapazität, Raten und Treibstoffentwicklung je Region.
Fazit: Was nehmen wir aus dem dritten Quartal mit?
Das Mengenwachstum von 5 % ist die unauffälligste Zahl des Quartals – und die irreführendste. Dahinter steht eine Umverteilung der Warenströme: Der Transpazifik und die Nebenverkehre wachsen zweistellig, während Asien–Europa unter den neuen EU-Einfuhrregeln schrumpft.
Die Kapazität folgt dieser Verschiebung, statt sie auszugleichen. Hauptdeck-Kapazität wandert dorthin, wo die Mengen sind, und die Frachterflotte wächst dabei langsamer, als es die Nachfrage erfordern würde. Gleichzeitig hat sich Kerosin innerhalb eines Jahres mehr als verdoppelt, ohne dass sich das bisher vollständig in den Raten niedergeschlagen hätte.
Für das vierte Quartal heißt das: früher buchen auf den stark nachgefragten Verkehren, die neuen EU-Regeln zum 1. November vorbereiten und die Treibstoffkosten realistisch budgetieren. Sprechen Sie uns an, wenn Sie Ihre Verkehre vor dem Jahreswechsel überprüfen möchten.
Alle in diesem Artikel genannten Kraftstoffpreise und Zahlen basieren auf Daten der U.S. Energy Information Administration (EIA).
FAQs zum Air Freight Market Update
Wie stark ist die Luftfrachtnachfrage im dritten Quartal 2026 gewachsen?
Die weltweite Luftfrachtnachfrage wuchs im Juli wie im August um jeweils 5 % gegenüber dem Vorjahr, ebenso im bisherigen Jahresverlauf. Das Wachstum verteilt sich allerdings sehr ungleich: Asien–Nordamerika legte im August um 15 % zu, Asien–Lateinamerika um 23 %, während Asien–Europa um 8 % zurückging.
Warum geht die Luftfracht zwischen Asien und Europa zurück?
Ursache sind die neuen EU-Einfuhrregeln, die die E-Commerce-Ströme aus Asien strukturell geschwächt haben. Die kombinierten Mengen aus China und Hongkong fielen im August nach Spanien um 43 %, nach Belgien um 35 % und nach Frankreich um 26 %. Dadurch wird auf diesen Strecken wieder Hauptdeck-Kapazität frei.
Wie haben sich die Luftfrachtraten entwickelt?
In Kalenderwoche 38 lagen die globalen Luftfrachtraten bei 3,04 USD je Kilogramm und damit 24 % über dem Vorjahr. Die Spotraten erreichten 3,45 USD je Kilogramm, ein Plus von 33 %. Die stärksten Vorjahreszuwächse verzeichneten der Nahe Osten und Südasien mit 52 % sowie Nordamerika mit 34 %.
Wie stark sind die Kerosinpreise gestiegen?
Kerosin kostete Ende September 183 USD je Barrel und damit 109 % mehr als ein Jahr zuvor. Die Rohölnotierung lag bei 117 USD je Barrel, nach einem Zwischenhoch von 124 USD Mitte September. Die europäischen Lagerbestände für Kerosin sind auf den tiefsten Stand seit sieben Jahren gefallen.
Was ändert sich zum 1. November 2026 bei EU-Einfuhren?
Auf E-Commerce-Einfuhren in die EU kommt eine Bearbeitungsgebühr von 2 Euro hinzu, zusätzlich zu dem im Juli eingeführten Zollbetrag von 3 Euro. Außerdem werden Produktkennungen verpflichtend. Beides erhöht den Druck auf grenzüberschreitende E-Commerce-Ströme und sollte in Kalkulation und Datenprozessen berücksichtigt werden.