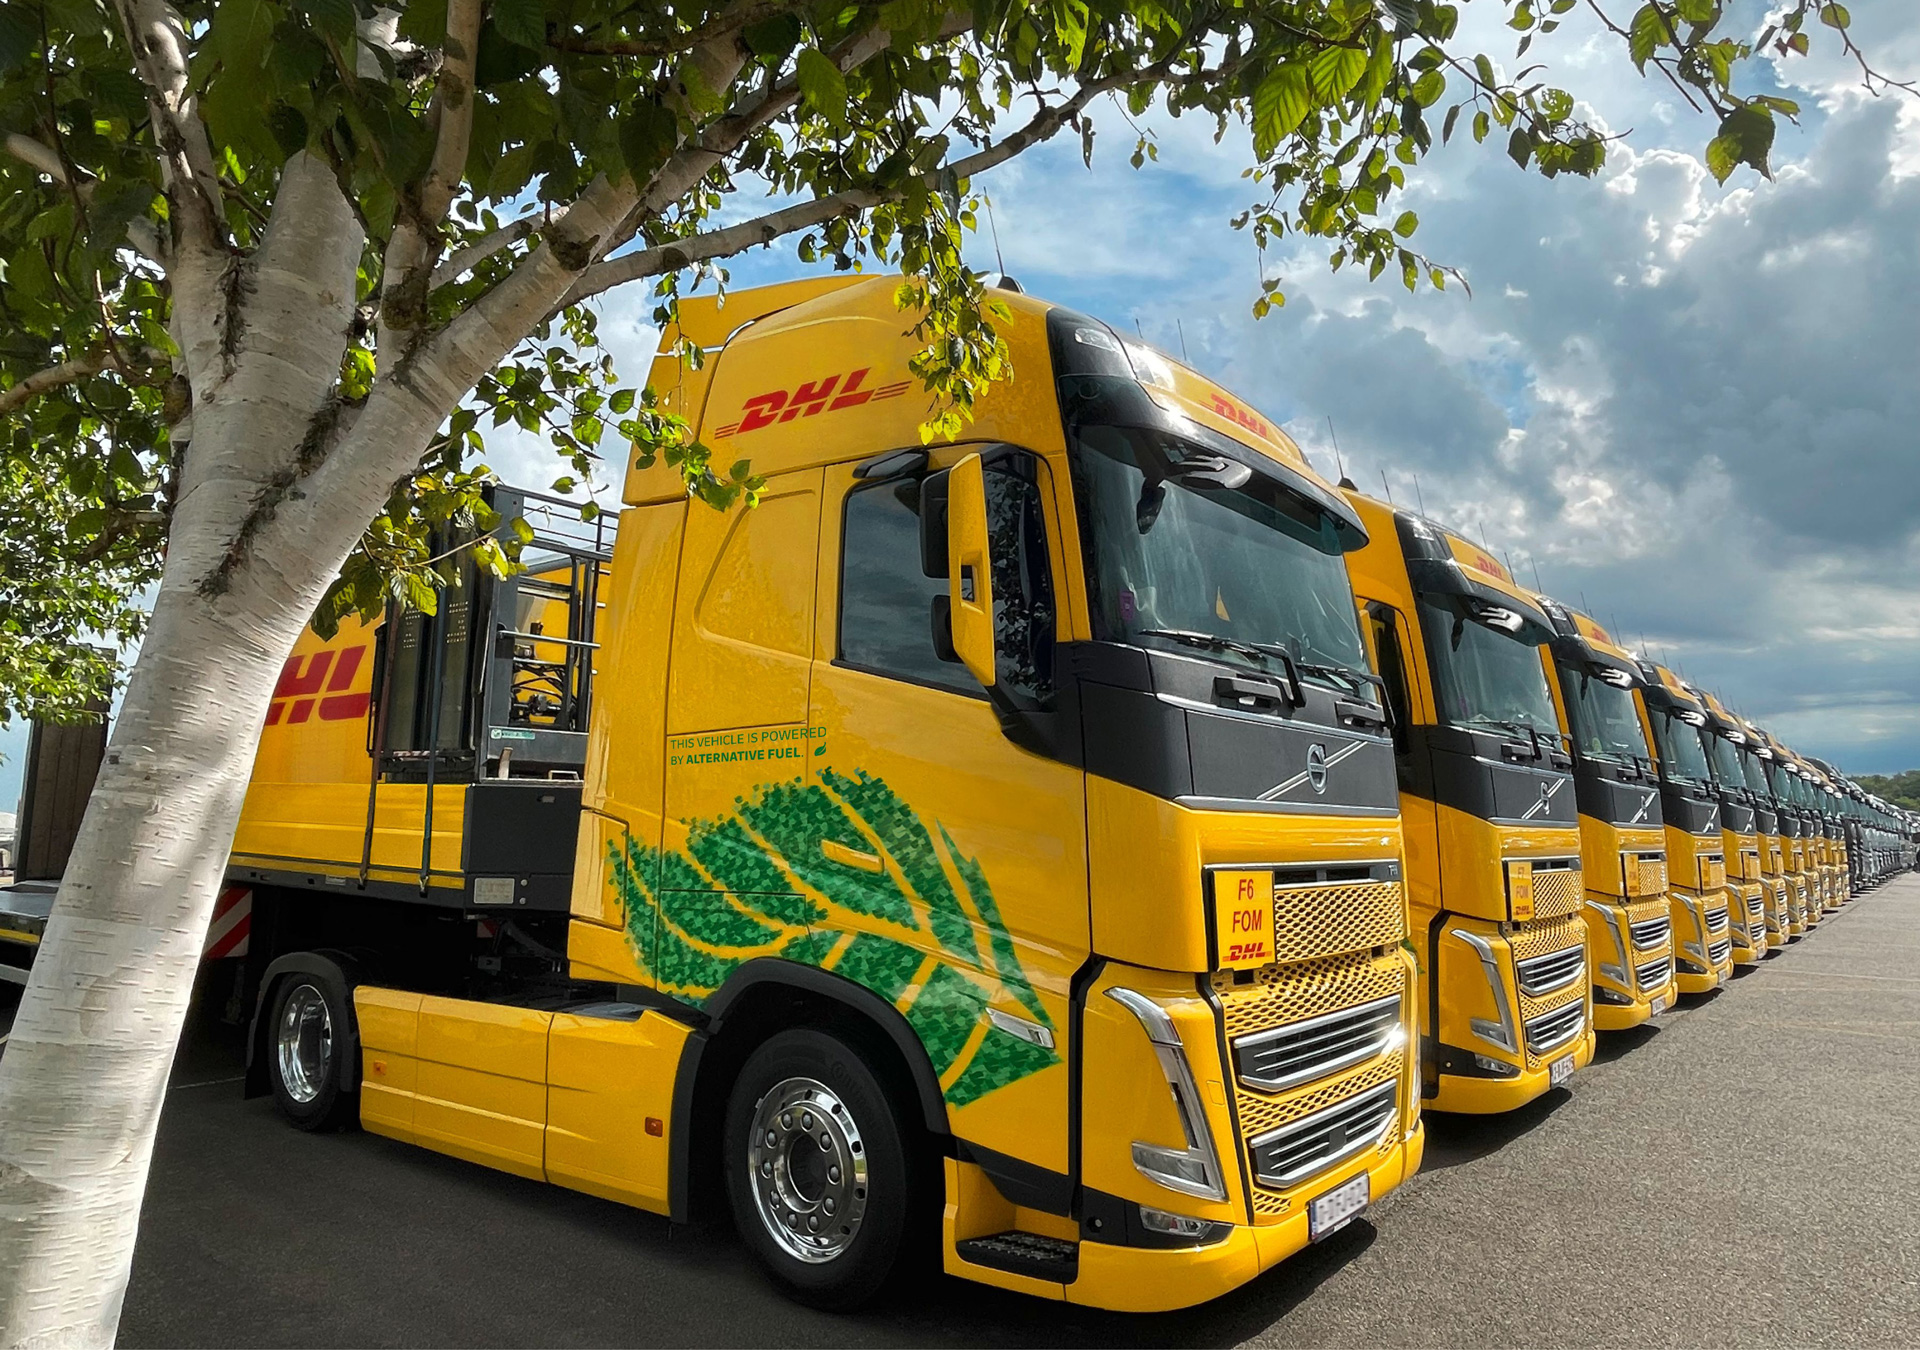
Der Wechsel von Diesel auf batterieelektrische oder biogasbetriebene Nutzfahrzeuge scheitert selten am Willen – sondern an Preisen, Spezifikationen und der ...

Die Inventur ist ein aus dem Lateinischen entlehnter Begriff, der bedeutet, dass zu einem bestimmten Stichtag der Bestand der Schulden und Vermögensgegenstände eines Unternehmens aufgenommen wird. Eine Inventur zeichnet also lückenlos die Art, den Wert und die Menge aller Schulden und Vermögensgegenstände eines Betriebs auf.
Grundsätzlich wird zwischen der körperlichen Inventur und der Buchinventur unterschieden: Während bei der körperlichen Inventur alle Gegenstände, so beispielsweise Anlagen, Maschinen oder Warenbestände, gezählt, gewogen oder gemessen werden, werden bei der Buchinventur alle nichtkörperlichen Gegenstände festgehalten darunter Forderungen, Verbindlichkeiten oder Bankguthaben. Dabei entsteht ein Verzeichnis des kompletten Lagerbestandes, das sogenannte Inventar, in dem nicht nur die Menge, sondern auch der Zustand der Posten aufzuführen ist. Dieses Inventar wird wiederum als Grundlage für die Bilanz herangezogen.
Weil es oftmals schwierig ist, eine komplette Inventur zu einem bestimmten Stichtag durchzuführen, gibt es Varianten wie die verlegte Inventur, die Stichprobeninventur oder die permanente Inventur.
Der Wechsel von Diesel auf batterieelektrische oder biogasbetriebene Nutzfahrzeuge scheitert selten am Willen – sondern an Preisen, Spezifikationen und der ...
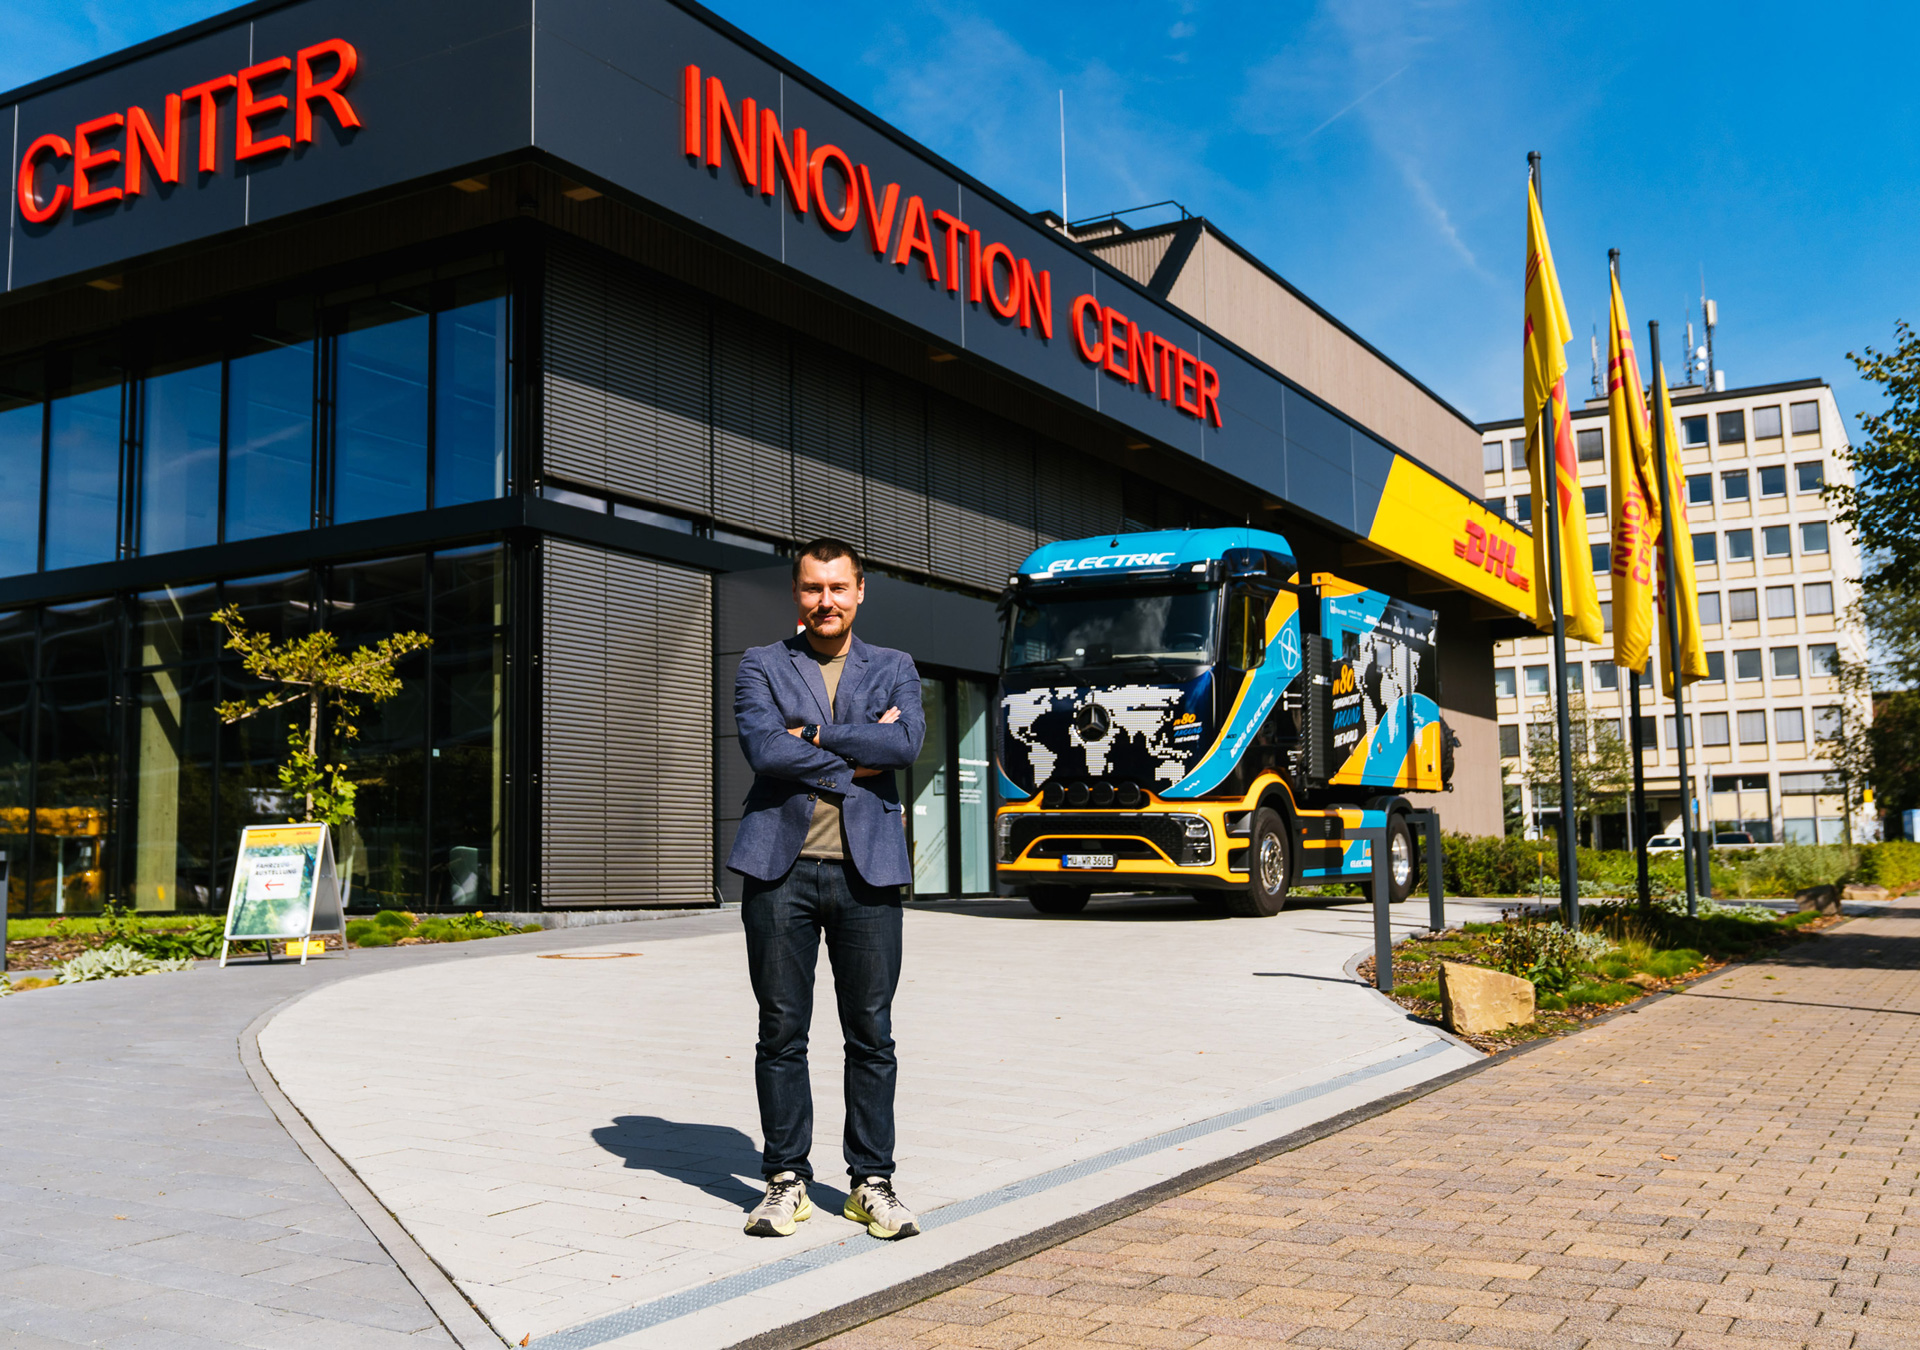
Es gibt Fragen, die stellt sich niemand, weil die Antwort darauf scheinbar schon längst feststeht. „Kann ein batterieelektrischer Lkw um ...
Das Geschäft mit Mikrochips boomt. Im niederländischen Weert lagern bei DHL Supply Chain Millionen von Teilen für Maschinen, die genau ...