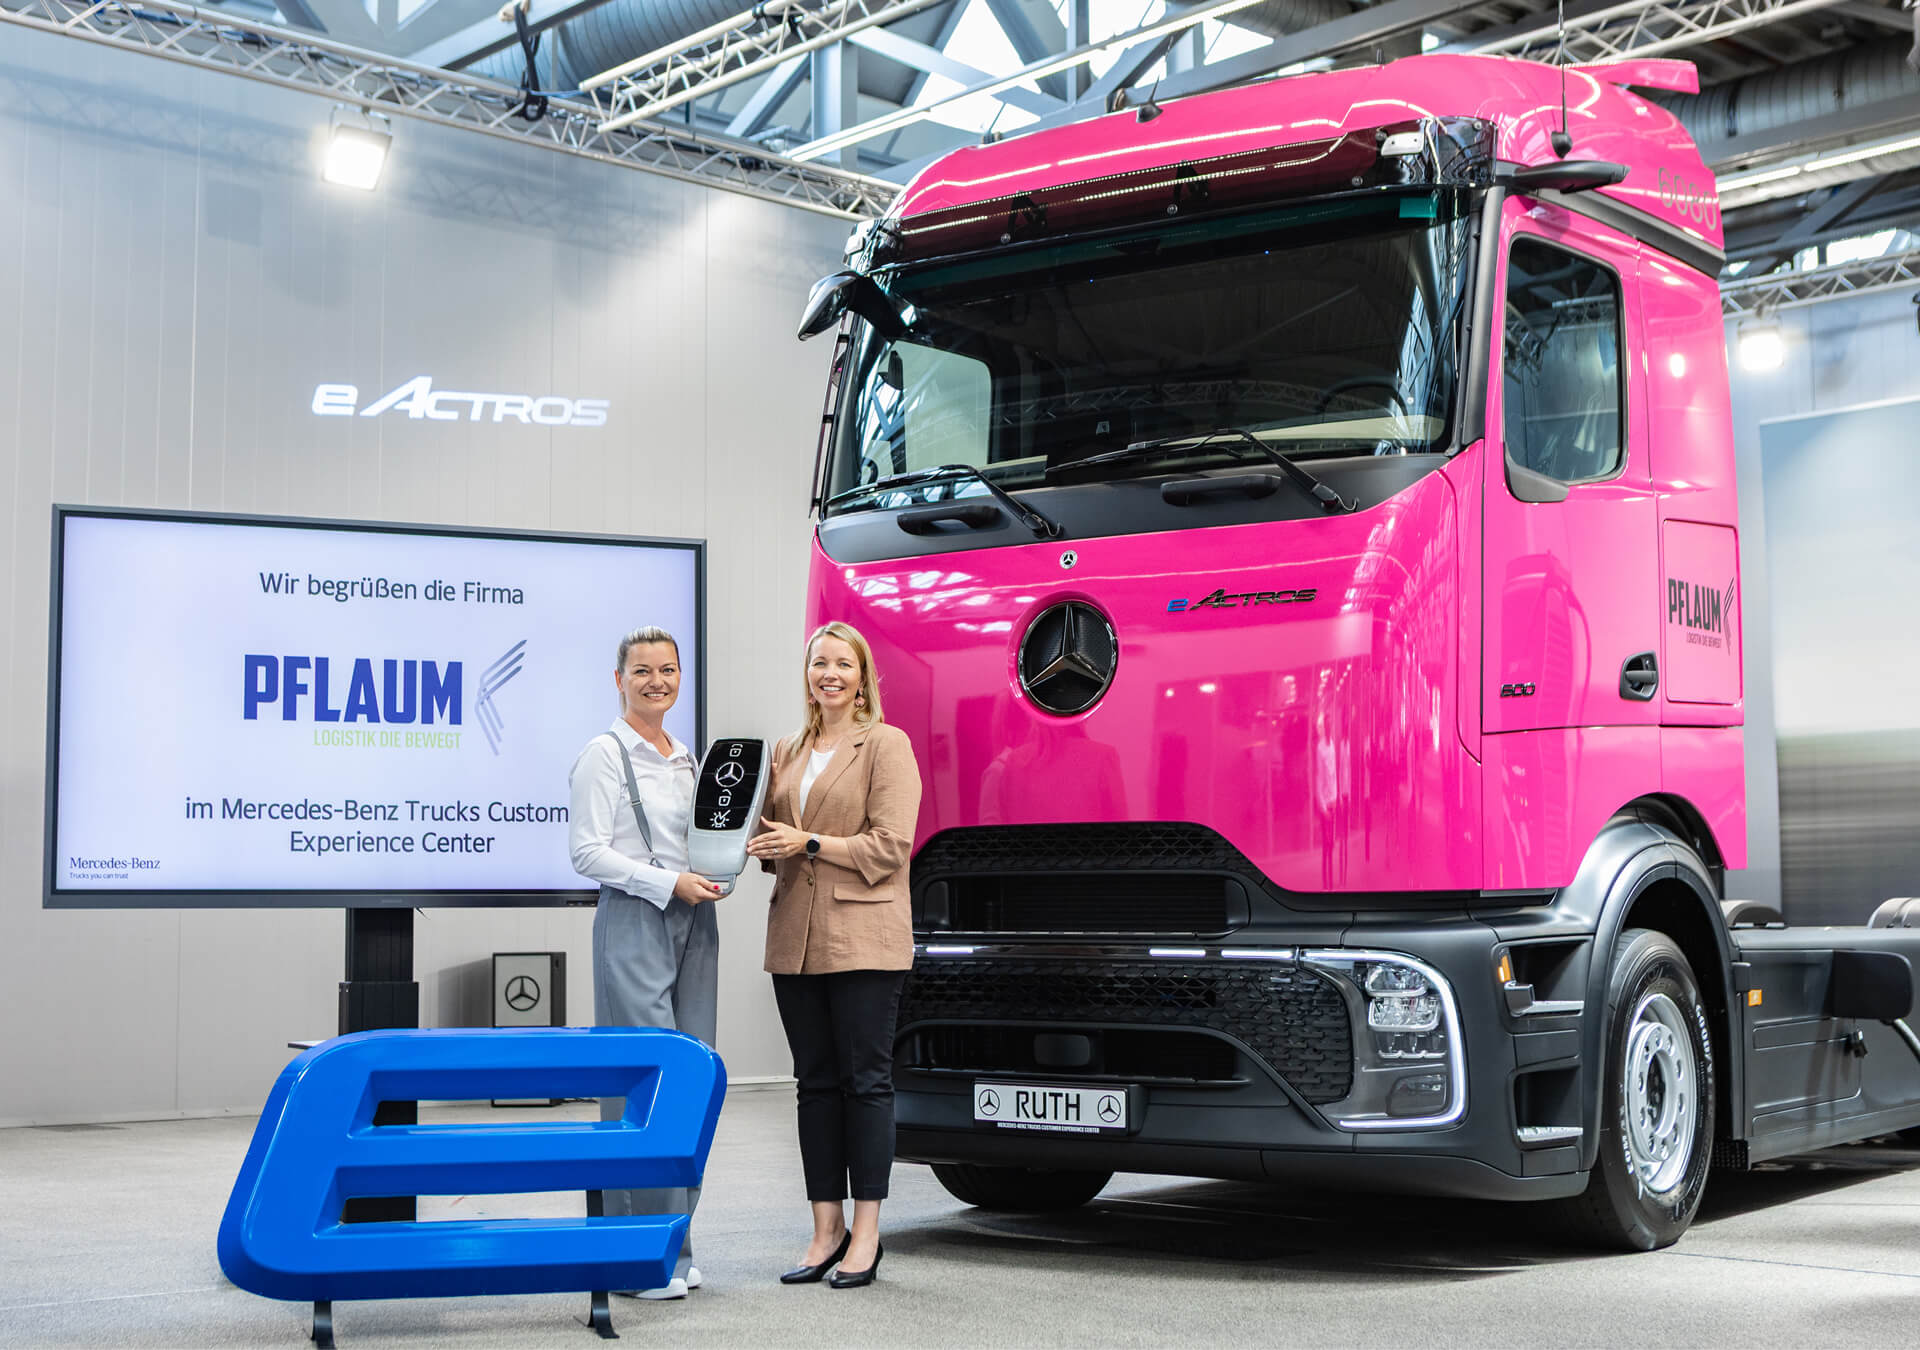
DHL treibt die Elektrifizierung der Straßenfracht über die eigene Flotte hinaus voran – bis in das Netz der beauftragten Transportunternehmen. ...

AfA (Absetzungen für Abnutzung), auch bekannt als Abschreibungen, sollen den Werteverzehr von Wirtschaftsgütern in Unternehmen abbilden. Geregelt wird die Abschreibung in Paragraph sieben des Einkommenssteuergesetzes, Absetzung für Abnutzung oder Substanzverringerung. Er besagt, dass die Anschaffungskosten von Wirtschaftsgütern abgesehen von einigen Ausnahmen, nämlich Wirtschaftsgütern mit niedrigen Anschaffungskosten, nicht sofort steuerlich abziehbar sind. Stattdessen müssen sie über die Lebensdauer des Gegenstands hinweg verteilt werden. Jährlich wird ein Teil der Kosten steuerlich berücksichtigt. Im Laufe der Zeit wird das Wirtschaftsgut so abgeschrieben. Sogenannte AfA-Tabellen helfen dabei, die betriebsgewöhnliche Nutzungsdauer eines Gegenstands des Anlagevermögens zu ermitteln. Aus dieser Nutzungsdauer ergibt sich die Höhe der Abschreibung beziehungsweise Absetzung für Abnutzung. Herausgegeben werden die AfA-Tabellen vom Bundesministerium der Finanzen.
DHL treibt die Elektrifizierung der Straßenfracht über die eigene Flotte hinaus voran – bis in das Netz der beauftragten Transportunternehmen. ...
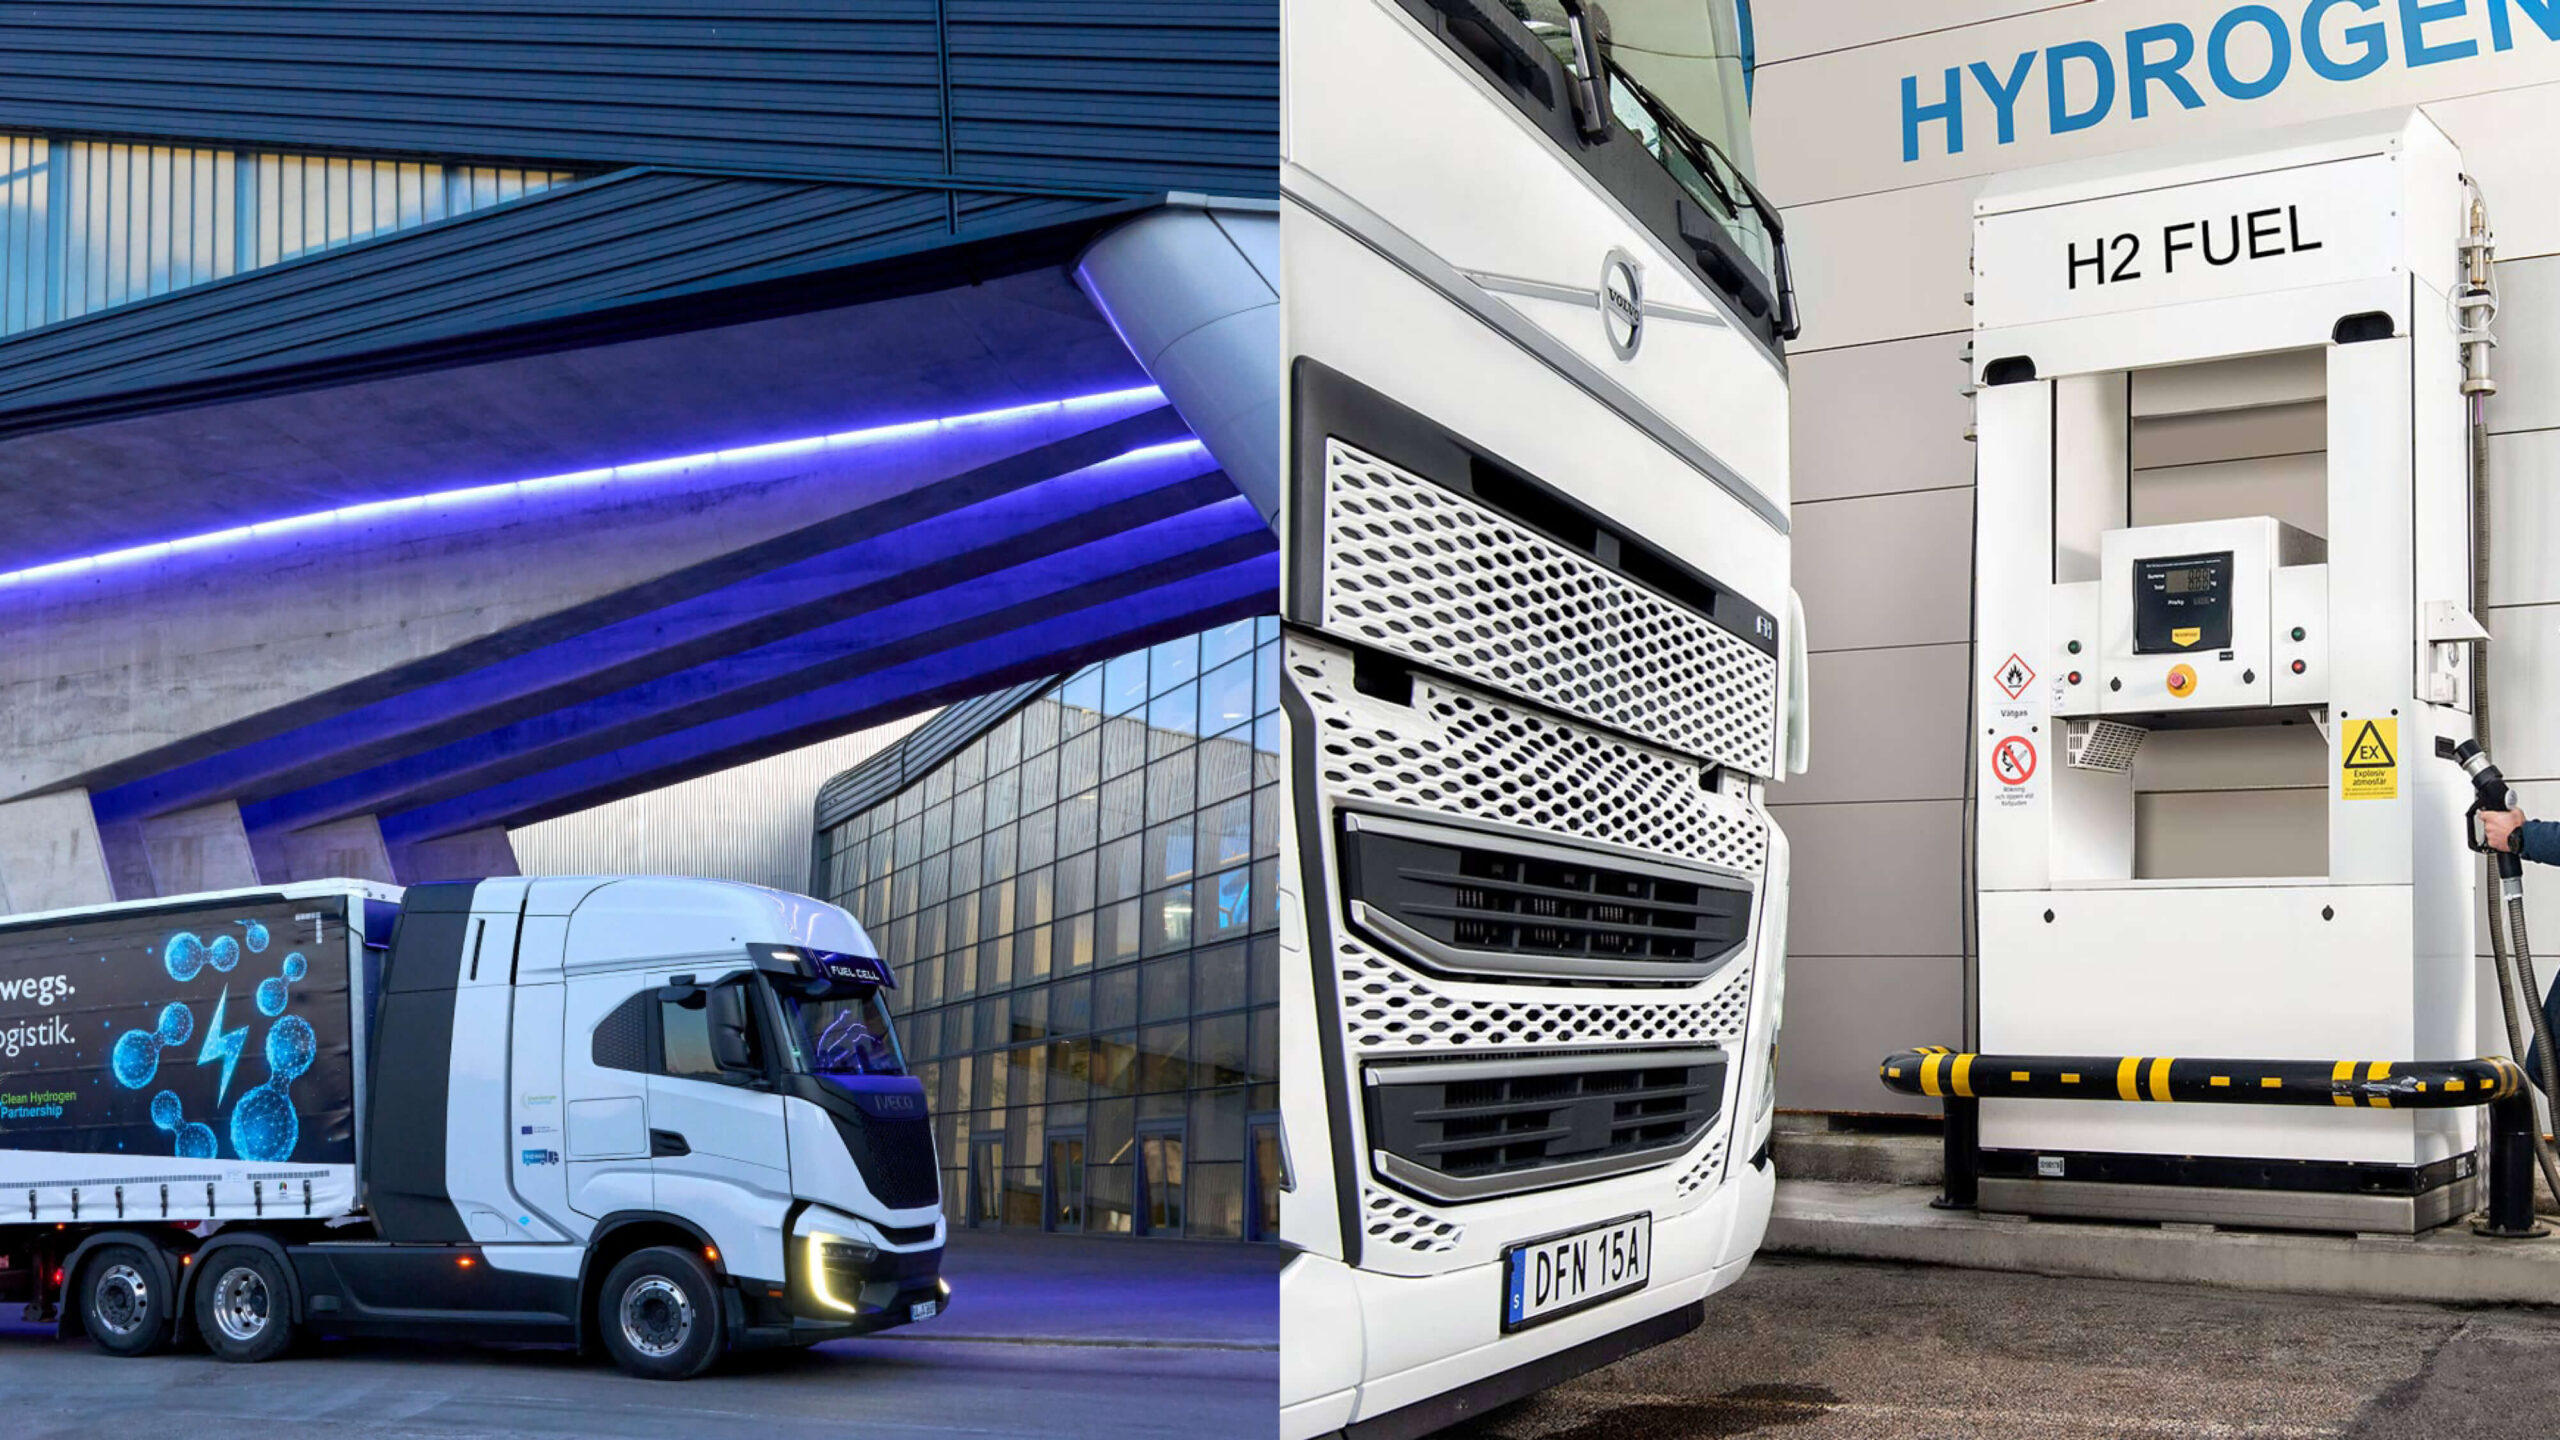
Zwei Projekte, zwei Antriebe, ein Ziel: Mit HyCET und H2Haul hat DHL Freight gemeinsam mit der BMW Group und weiteren ...
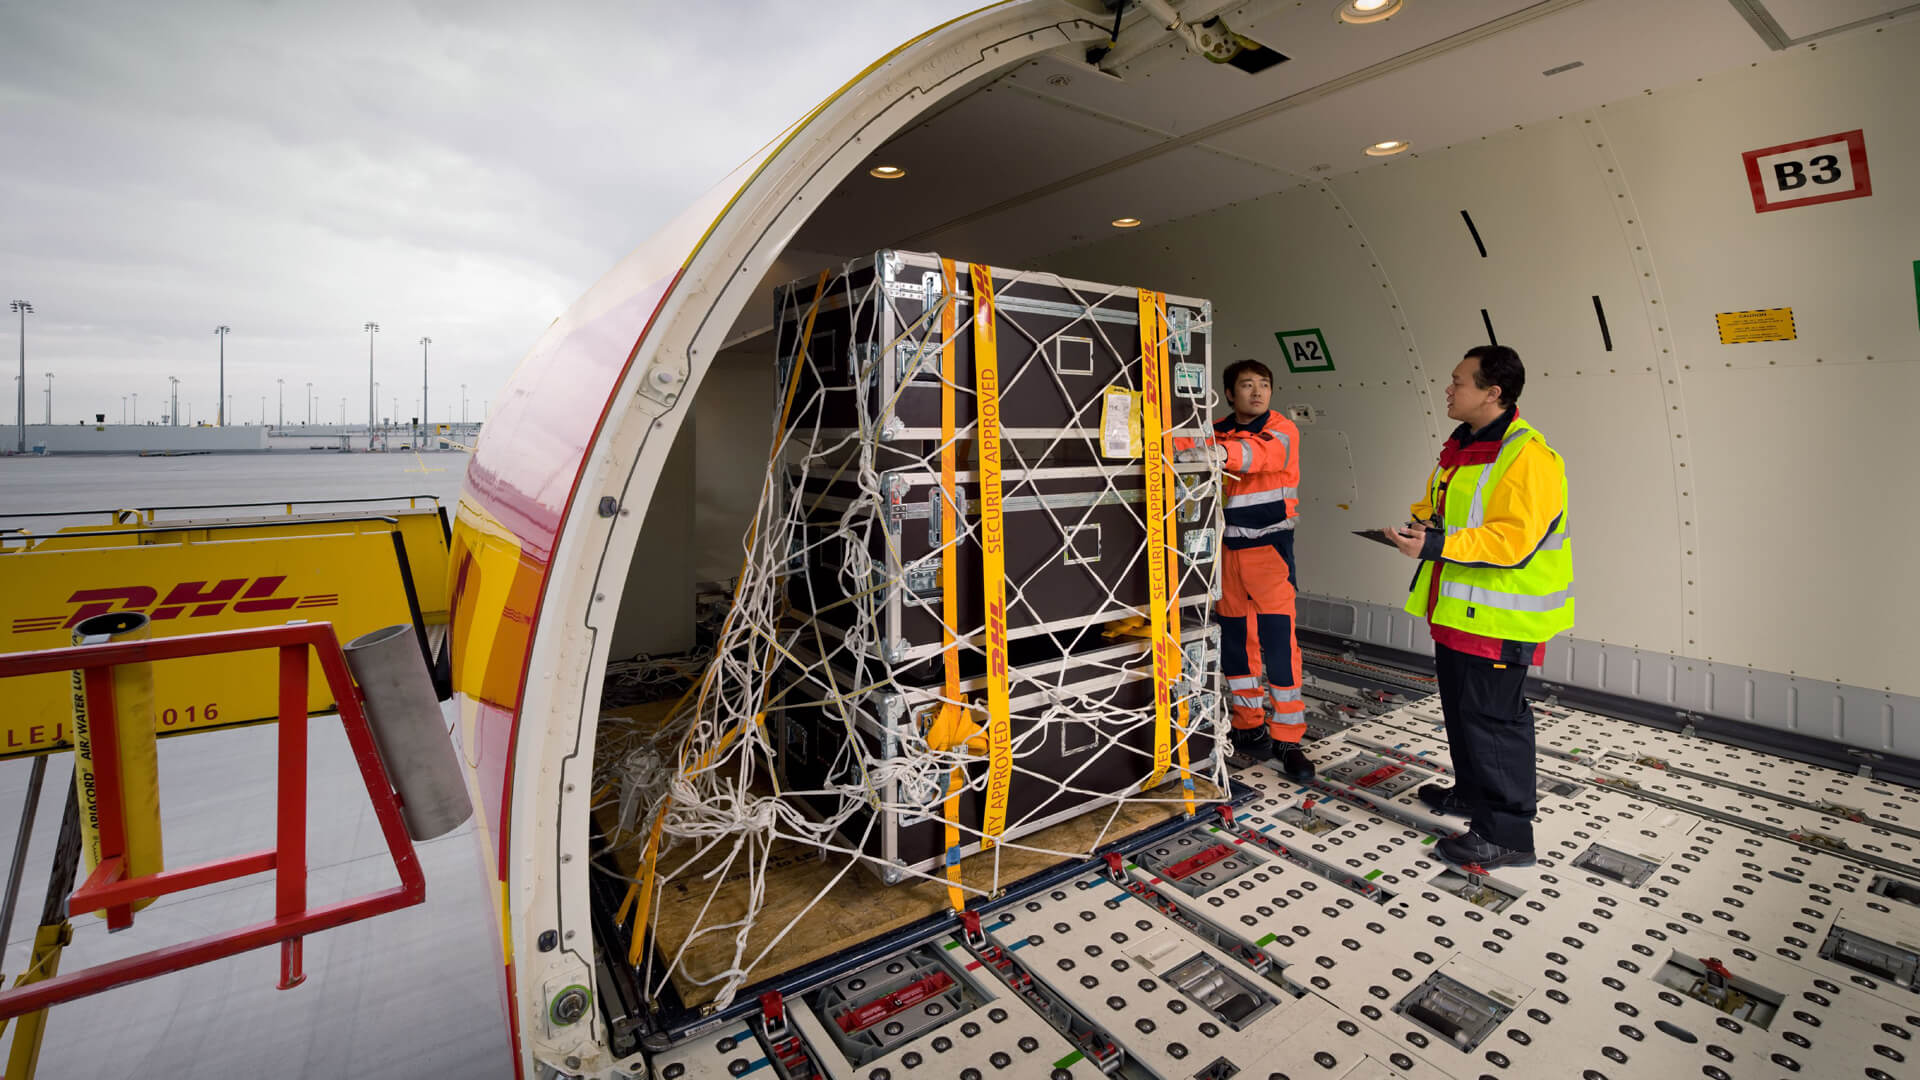
Die weltweite Luftfrachtnachfrage ist im dritten Quartal 2026 stabil gewachsen – aber die Verkehre, die dieses Wachstum tragen, haben sich ...