Rechtsunsicherheit ist einer der häufigsten Gründe, warum Unternehmen in Deutschland auf künstliche Intelligenz verzichten. Laut der IKT-Erhebung 2025 des Statistischen ...

Absetzungen für Abnutzung (AfA), auch bekannt als Abschreibungen, dienen dazu, den Werteverzehr von Wirtschaftsgütern in Unternehmen abzubilden. Geregelt werden AfA in Paragraph sieben des Einkommensteuergesetzes: Zu finden ist er unter der Bezeichnung Absetzung für Abnutzung oder Substanzverringerung. Grundsätzlich ist eine Abschreibung nur möglich, wenn sich ein Wirtschaftsgut im Laufe der Zeit abnutzt, wenn es also einem natürlichen Verschleiß unterliegt, der auf Dauer zu einer Wertminderung führt. Außerdem muss die betriebsgewöhnliche Nutzungsdauer, die im Steuerrecht festgehalten ist, mehr als ein Jahr betragen. Für gewöhnlich sind die Anschaffungskosten betroffener Wirtschaftsgüter nicht sofort steuerlich abziehbar. Stattdessen müssen sie über die Nutzungsdauer hinweg verteilt werden. Jährlich wird also immer nur ein Teil der Anschaffungskosten berücksichtigt. Der Klassiker ist dabei die sogenannte lineare Abschreibung, bei der das Wirtschaftsgut in jährlich gleichbleibenden Prozentsätzen abgeschrieben wird. Die einzige Ausnahme von dieser Regel bilden Wirtschaftsgüter mit niedrigen Anschaffungskosten, die sofort abgeschrieben werden können.
Rechtsunsicherheit ist einer der häufigsten Gründe, warum Unternehmen in Deutschland auf künstliche Intelligenz verzichten. Laut der IKT-Erhebung 2025 des Statistischen ...
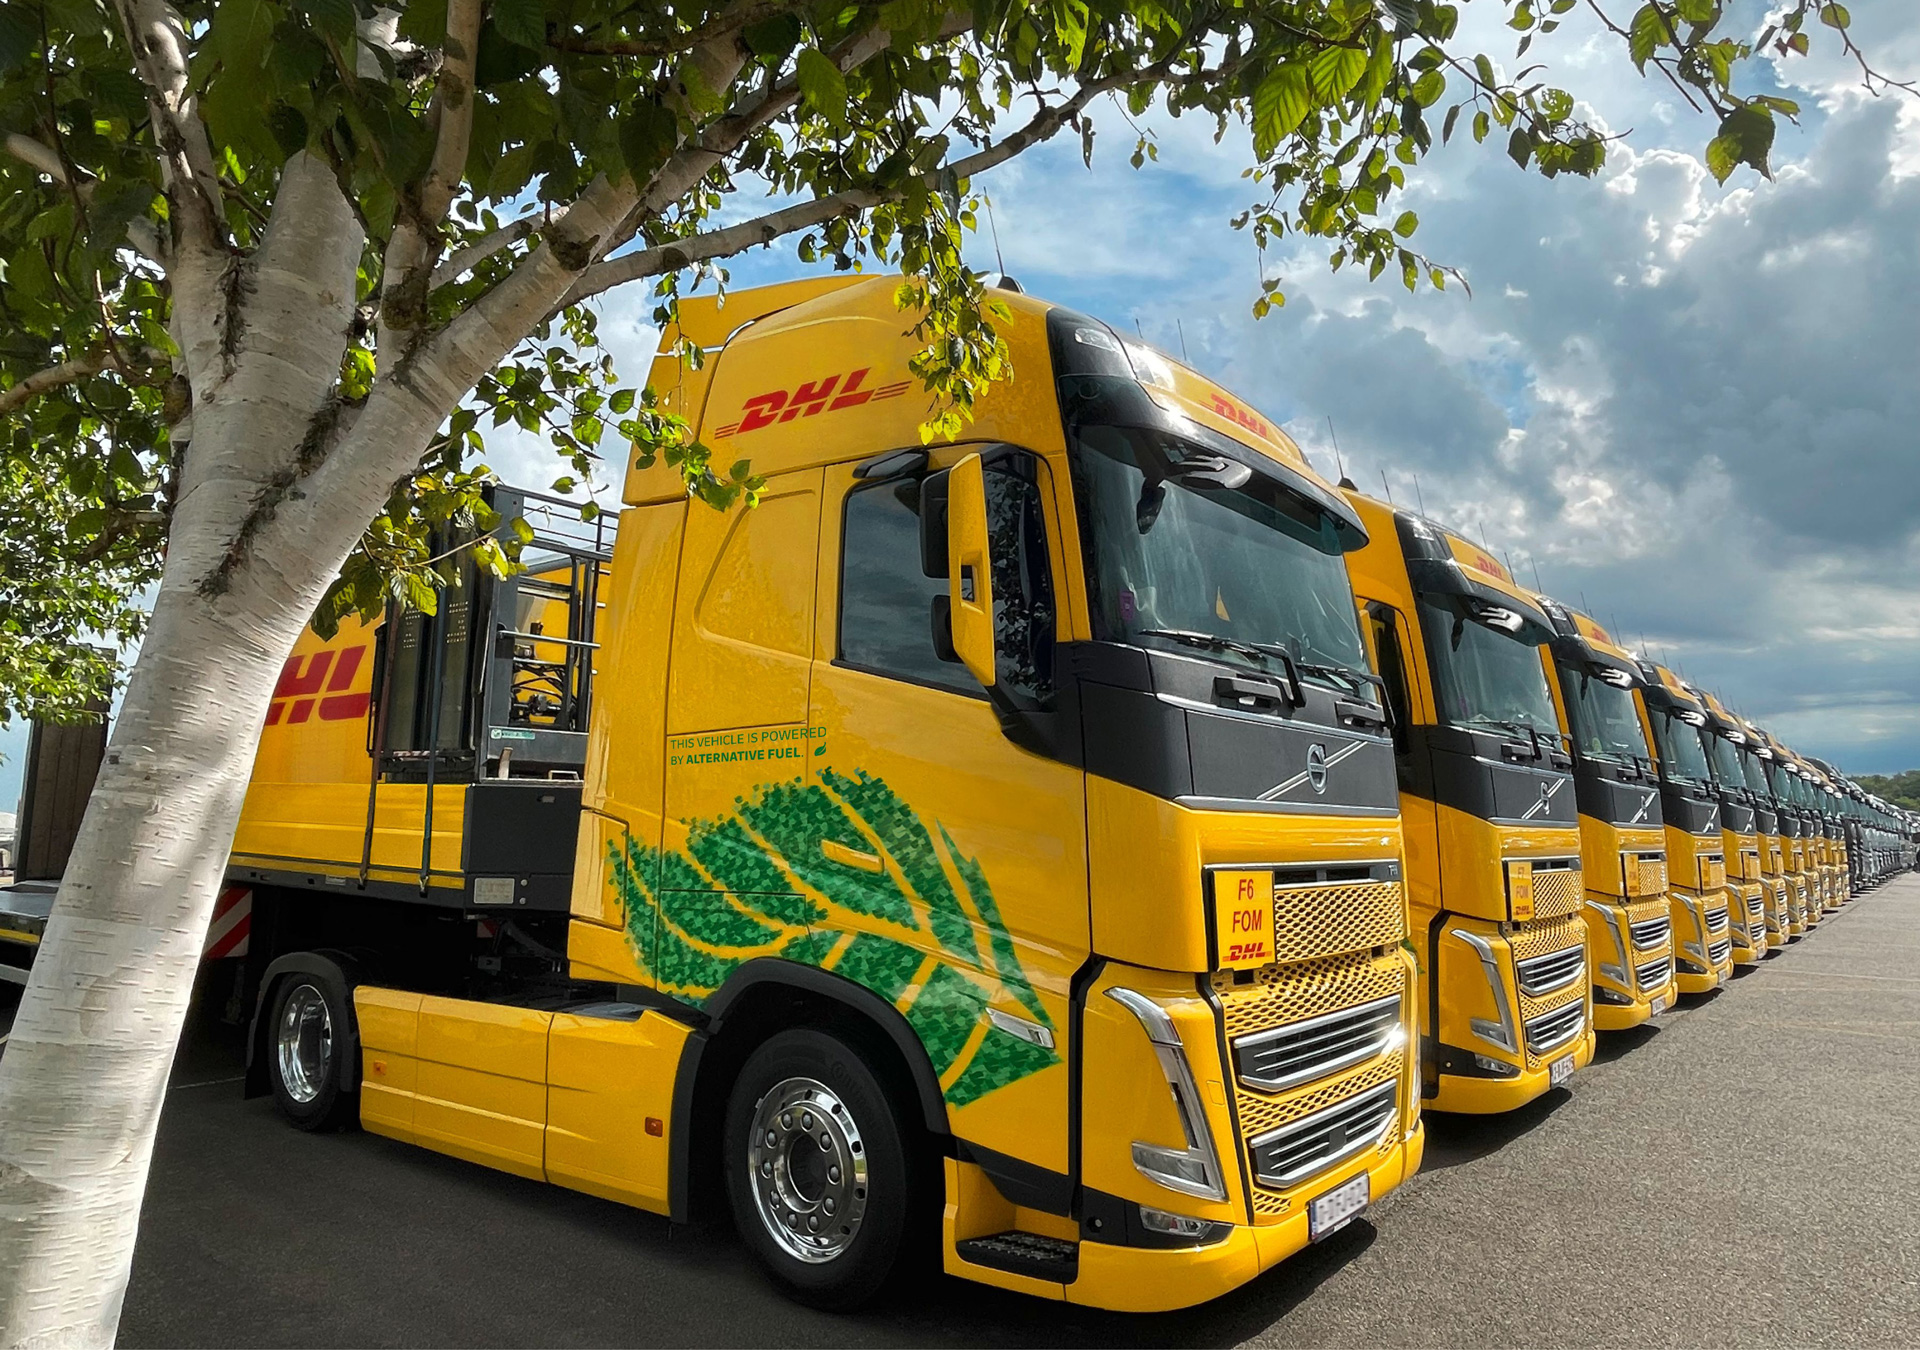
Der Wechsel von Diesel auf batterieelektrische oder biogasbetriebene Nutzfahrzeuge scheitert selten am Willen – sondern an Preisen, Spezifikationen und der ...
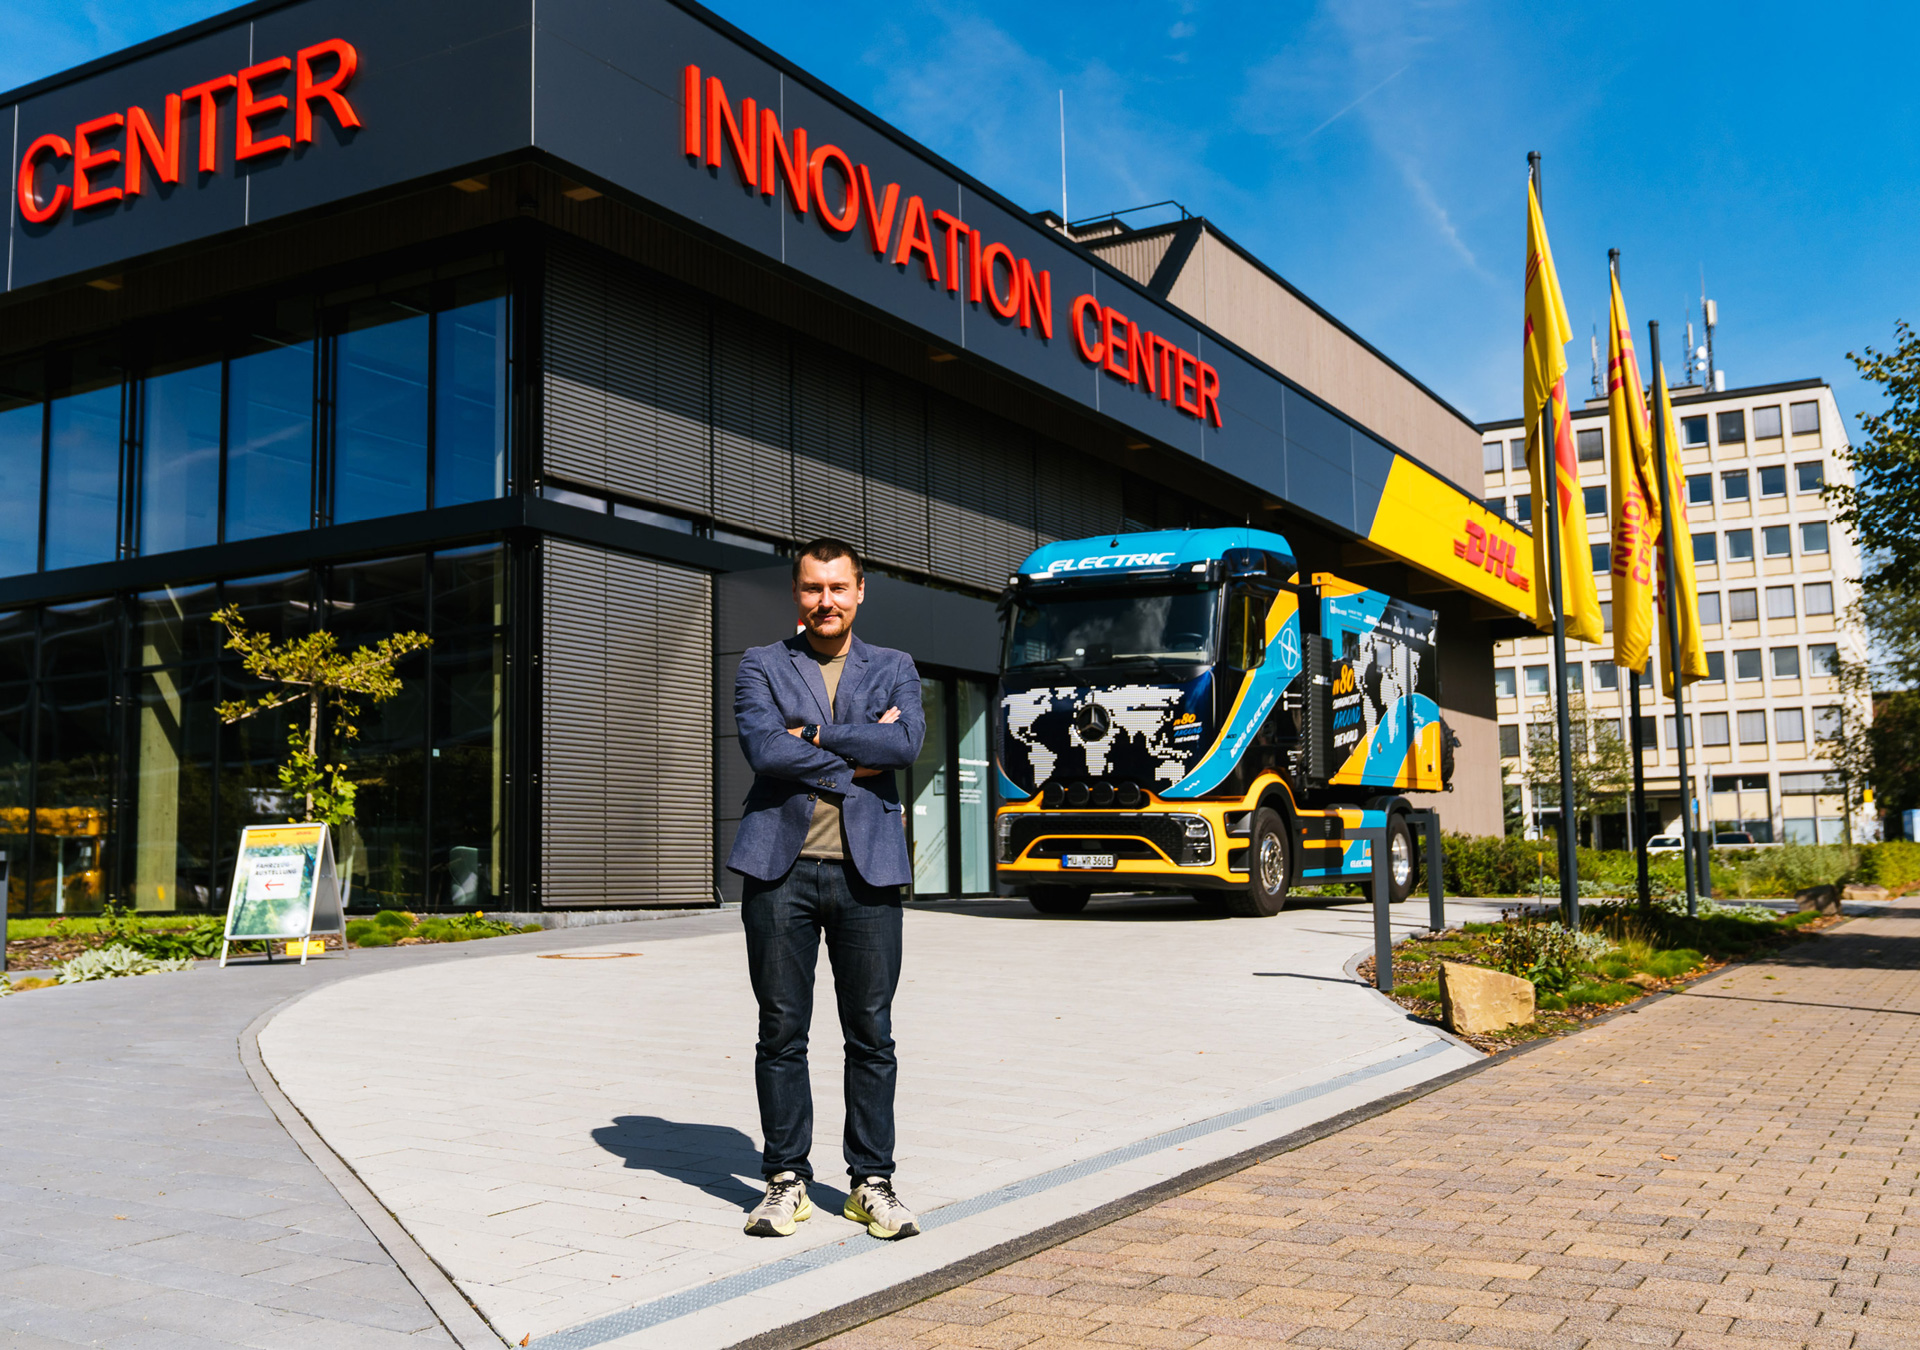
Es gibt Fragen, die stellt sich niemand, weil die Antwort darauf scheinbar schon längst feststeht. „Kann ein batterieelektrischer Lkw um ...